لاغارد: البنك المركزي الأوروبي لا يمكنه التغاضي عن صدمة الطاقة فيما يبلغ سعر الإيداع 2.50 في المئة
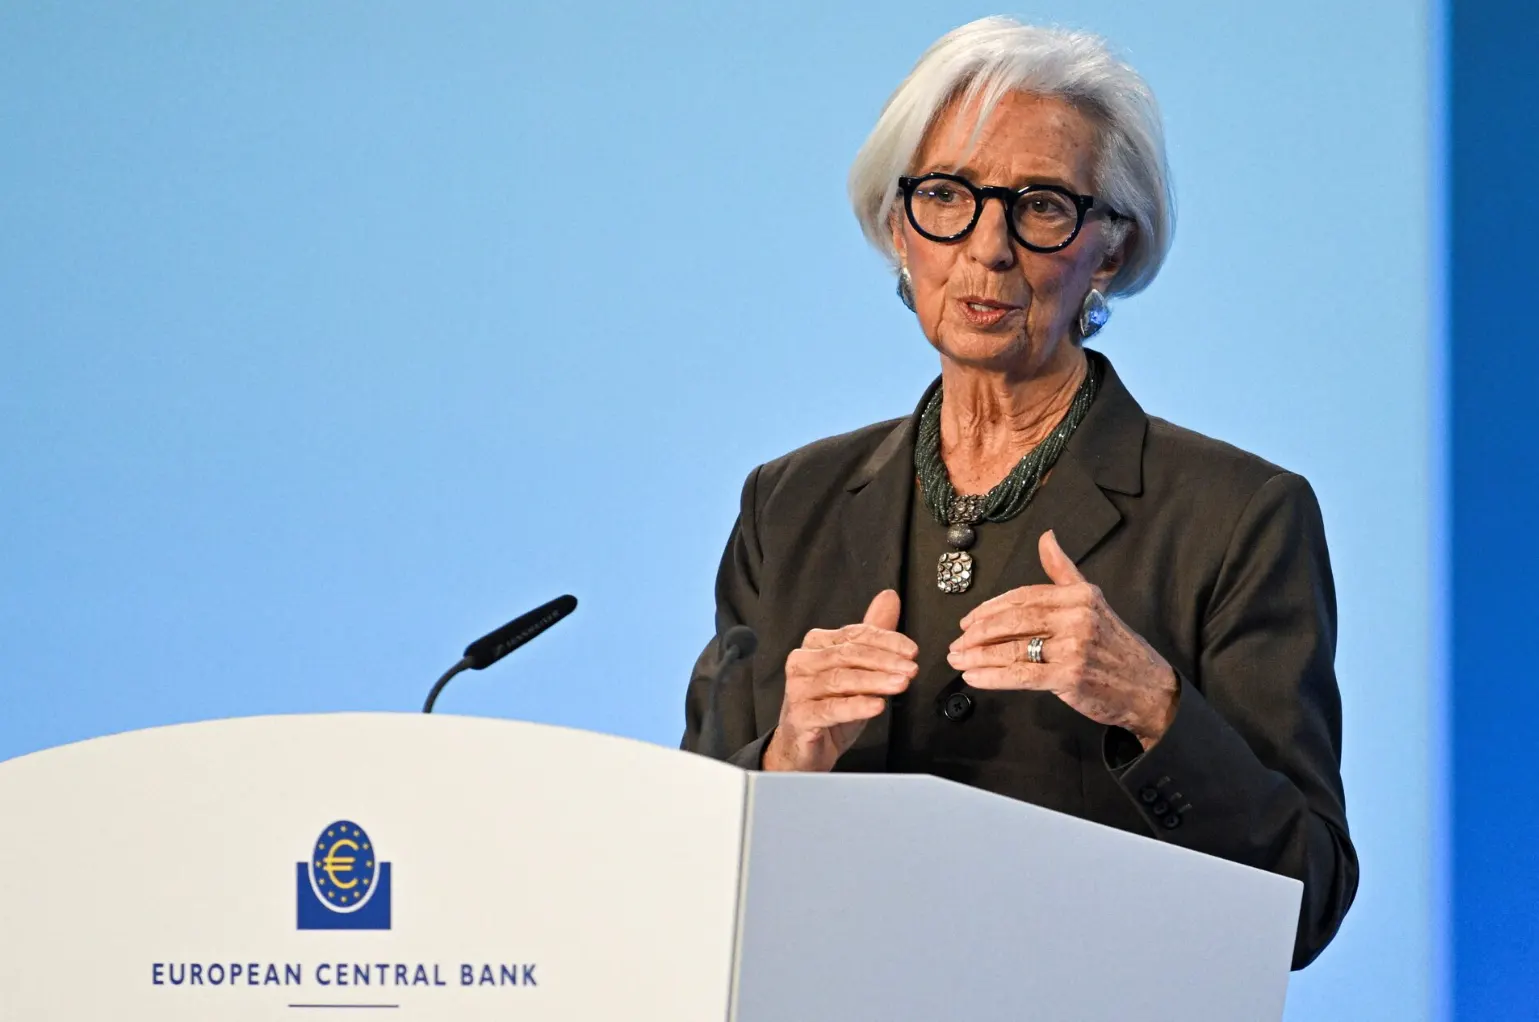
قالت رئيسة البنك المركزي الأوروبي كريستين لاغارد أمام اللجنة الدولية للشؤون النقدية والمالية في 17 أكتوبر إن صدمة الطاقة أكبر من أن «يُتغاضى عنها»، معتبرة في الوقت نفسه أن الاستجابة المدروسة لا تزال ملائمة لإبقاء التضخم تحت السيطرة. وكان البنك قد رفع أسعار الفائدة الرئيسية الثلاثة بمقدار 25 نقطة أساس في يونيو ثم مرة أخرى في سبتمبر، ليصل سعر فائدة تسهيل الإيداع إلى 2.50 في المئة، أي أعلى بمقدار 0.50 نقطة من مستواه البالغ 2.00 في المئة قبل يونيو. وعند هذا المستوى، يعادل سعر الإيداع التضخم الأساسي البالغ 2.5 في المئة، ويقل بمقدار 1.3 نقطة عن المعدل العام للتضخم في سبتمبر، وفق حسابنا.
العوائد طويلة الأجل ارتفعت منذ قرار سبتمبر
وقالت لاغارد إن أوضاع التمويل شهدت تشديدا، إذ ارتفعت أسعار الفائدة طويلة الأجل بشكل ملحوظ منذ اجتماع سبتمبر، وهو ما سيبطئ النمو ويحدّ من انتقال الأثر إلى الأسعار بأكثر مما قدّره الخبراء في جولة توقعات سبتمبر.
ويُظهر منحنى العائد الخاص بالبنك حجم هذه الحركة. فقد بلغ العائد الفوري لأجل 10 سنوات في منطقة اليورو لجميع الجهات المُصدرة 3.86 في المئة في 9 سبتمبر، عشية القرار، و3.95 في المئة يوم القرار. ثم صعد إلى 4.19 في المئة في 1 أكتوبر، وهي أعلى قراءة له منذ القرار وتزيد بمقدار 0.24 نقطة على مستوى يوم القرار، قبل أن يتراجع إلى 4.00 في المئة في 15 أكتوبر. وبذلك يبقى أعلى بمقدار 0.05 نقطة من مستوى يوم القرار و0.14 نقطة من مستوى عشية القرار، وفي 15 أكتوبر كان العائد طويل الأجل أعلى من سعر الإيداع بمقدار 1.50 نقطة، وفق حسابنا.
وعرضت مبررات السياسة النقدية في ضوء المعايير الثلاثة التي يعتمدها البنك: آفاق التضخم والمخاطر المحيطة بها، والتضخم الكامن، وقوة انتقال أثر السياسة النقدية. وبشأن المعيار الثاني، قالت إنه لا يوجد في هذه المرحلة دليل على انتقال كبير لأثر أسعار الطاقة إلى الأسعار الأخرى والأجور يتجاوز ما تتضمنه التوقعات أصلا، وإن الأجور لم تُبدِ حتى الآن استجابة جوهرية للصدمة. وكان مجلس المحافظين قد أعلن في سبتمبر أنه لا يلتزم مسبقا بمسار محدد لأسعار الفائدة.
سعر الإيداع مقارنة بأحدث قراءات التضخم
| المقياس | الأحدث | فارق سعر الإيداع بالنقاط |
|---|---|---|
| سعر فائدة تسهيل الإيداع | 2.50% | لا ينطبق |
| التضخم العام وفق المؤشر المنسق لأسعار المستهلكين، سبتمبر 2026 | 3.8% | -1.3 |
| التضخم الأساسي وفق المؤشر المنسق، سبتمبر 2026 | 2.5% | 0.0 |
| تضخم الخدمات وفق المؤشر المنسق، سبتمبر 2026 | 3.2% | -0.7 |
سعر الإيداع سارٍ منذ 16 سبتمبر 2026. معدلات سنوية لمنطقة اليورو. ويستثني التضخم الأساسي الطاقة والغذاء والكحول والتبغ. والفارق هو سعر الإيداع مطروحا منه كل مقياس، وهو مقارنة بسيطة بين معدلات اسمية وليس مقياسا للموقف الحقيقي للسياسة النقدية، وفق حسابنا.
بيانات سبتمبر تسبق مسار الخبراء
تحركت الأرقام الشهرية بوتيرة أسرع من السيناريو الأساسي للخبراء المنشور في 10 سبتمبر. فقد توقع الخبراء أن يبلغ التضخم العام ذروته عند 3.6 في المئة في الربع الرابع من 2026، أما قراءة سبتمبر البالغة 3.8 في المئة، التي أكدها مكتب الإحصاء الأوروبي (يوروستات) في 16 أكتوبر، فتزيد بالفعل بمقدار 0.2 نقطة على تلك الذروة الفصلية، وإن كانت المقارنة بين شهر واحد ومتوسط فصلي ليست دقيقة بالمعنى الصارم. والطاقة هي مصدر الفجوة، إذ توقع الخبراء أن يبلغ تضخم الطاقة ذروته عند ما يقارب 15 في المئة في نهاية العام، غير أنه بلغ 18.9 في المئة في سبتمبر، أي أعلى بأكثر من 3.9 نقطة، وتحرك بمقدار 22.9 نقطة منذ يناير حين كان عند سالب 4.0 في المئة، وفق حسابنا.
وذكر البيان أن ارتفاع أسعار الطاقة يُتوقع أن يبقي التضخم العام أعلى بكثير من المستهدف حتى النصف الأول من 2027، وأن ينتقل أثره تدريجيا إلى التضخم الأساسي وتضخم الغذاء، على أن يتراجع المعدل العام بعد الربع الأول ويعود إلى حدود المستهدف مع اقتراب نهاية 2027. ويضع مسار الخبراء التضخم العام عند 2.5 في المئة في الربع الثاني من 2027 وقرب 2.0 في المئة بعد ذلك، مع بلوغ التضخم الأساسي ذروته عند 2.8 في المئة في الربع الأول من 2027.
كما جاء النمو أعلى من نقطة انطلاق الخبراء. فقد انطلق الخبراء من تقدير سريع لنمو قدره 0.4 في المئة في الربع الثاني، في حين وضعه تقدير مكتب الإحصاء الصادر في 7 سبتمبر عند 0.6 في المئة على أساس فصلي، أي أعلى بمقدار 0.2 نقطة، وعند 1.2 في المئة على أساس سنوي، أي ضعف نسبة 0.6 في المئة المسجلة في الربع الأول، وفق حسابنا. ويتوقع السيناريو الأساسي نموا بنسبة 0.9 في المئة في 2026 و1.4 في المئة في 2027 و1.5 في المئة في 2028، وتراجع معدل البطالة من 6.2 في المئة هذا العام إلى 5.9 في المئة في 2028. ووفق مقياس الخبراء المعدّل لاستبعاد أثر إيرلندا والقائم على الطلب المحلي المعدّل، تبلغ الأرقام 1.2 في المئة في كل من 2026 و2027.
سيناريوهات الخبراء للتضخم والنمو
| السيناريو | المؤشر المنسق 2027 | المؤشر المنسق 2028 | الناتج المحلي الإجمالي 2027 |
|---|---|---|---|
| الأخف | 1.9% | 1.8% | 1.5% |
| الأساسي | 2.5% | 2.1% | 1.4% |
| المعاكس | 3.2% | 2.3% | 1.1% |
| الحاد | 5.4% | 3.2% | 0.4% |
توقعات خبراء البنك المركزي الأوروبي الصادرة في سبتمبر 2026، متوسطات سنوية.
وفي السيناريو الحاد، يزيد التضخم في 2027 بمقدار 2.9 نقطة على السيناريو الأساسي، ويقل النمو عنه بمقدار 1.0 نقطة ليبلغ 0.4 في المئة، وفق حسابنا. ولا يُبقي التضخم دون 2 في المئة في عامي 2027 و2028 كليهما سوى السيناريو الأخف.
افتراضات النفط وإمدادات الوقود المكرر
وتستند العودة إلى المستهدف إلى أسعار طاقة تتوقع الأسواق تراجعها. إذ تفترض توقعات الخبراء أن يبلغ متوسط سعر خام برنت 89.5 دولار للبرميل في 2026، بزيادة 29.5 في المئة على 69.1 دولار في 2025، قبل أن يتراجع إلى 78.0 دولار في 2027 و73.6 دولار في 2028، أي أدنى بنسبة 17.8 في المئة من مستوى 2026، وفق حسابنا. وقد استُمدت هذه المسارات من أسواق العقود الآجلة مع اعتماد 19 أغسطس تاريخا نهائيا للبيانات، ويقل رقم 2026 بمقدار 7.6 دولار عن افتراض يونيو. ويُفترض أن يبلغ سعر الغاز الهولندي 51.0 يورو لكل ميجاوات ساعة في 2026، بزيادة 40.9 في المئة على 2025، قبل أن ينخفض إلى 30.3 يورو في 2028، أي دون مستوى 2025.
وربط الخبراء الارتفاع الأشد في أسعار وقود النقل المكرر مقارنة بالنفط الخام بتراجع المعروض العالمي من الوقود المكرر بسبب إغلاق مضيق هرمز، إلى جانب ارتفاع الطلب الموسمي والهجمات على طاقة التكرير الروسية. ووفق السيناريو الأساسي، يتحول تضخم الطاقة إلى السالب في النصف الثاني من 2027 والنصف الأول من 2028.
الافتراضات الفنية للخبراء
| الافتراض | 2026 | 2027 | 2028 |
|---|---|---|---|
| خام برنت، دولار للبرميل | 89.5 | 78.0 | 73.6 |
| غاز تي تي إف الهولندي، يورو لكل ميجاوات ساعة | 51.0 | 43.3 | 30.3 |
| الكهرباء بالجملة، يورو لكل ميجاوات ساعة | 108.7 | 90.2 | 73.1 |
| يوريبور لأجل ثلاثة أشهر، في المئة | 2.4 | 3.0 | 3.0 |
افتراضات مستندة إلى الأسواق مع اعتماد 19 أغسطس 2026 تاريخا نهائيا للبيانات، كما نُشرت في توقعات الخبراء الصادرة في سبتمبر 2026. وافتُرض أن يبلغ سعر برنت 88 دولارا للبرميل في الربع الثالث من 2026.
وتتضمن الافتراضات نفسها أصلا سعر فائدة لأجل ثلاثة أشهر أعلى بمقدار 0.6 نقطة في 2027 منه في 2026، وفق حسابنا.
يوريب واليورو الرقمي والمالية العامة
وبعيدا عن أسعار الفائدة، ذكر البيان أن أكثر من 30 بنكا مركزيا أبدت خلال الأشهر الستة الماضية اهتمامها بتسهيل إعادة الشراء الذي تتيحه منظومة البنوك المركزية في منطقة اليورو للبنوك المركزية (يوريب). وكان مجلس المحافظين قد حدد في يوليو خصائصه التشغيلية وإجراءات الانضمام إليه.
وعلى صعيد مدفوعات التجزئة، ستنفذ منظومة البنوك المركزية في منطقة اليورو تجربة داخلية لليورو الرقمي مدتها 12 شهرا في النصف الثاني من 2027، ويُعد اعتماد اللائحة المنشئة له بحلول نهاية 2026 أمرا أساسيا لإتاحة ذلك. وأشارت أيضا إلى أن بونتس انطلقت في 21 سبتمبر.
وفيما يتعلق بالسياسة المالية، دعت إلى أن تكون أي استجابة لصدمة الطاقة مؤقتة وموجهة ومصممة وفق الحاجة. ويتضمن السيناريو الأساسي للخبراء دعما مؤقتا للطاقة بقيمة 0.1 في المئة من الناتج المحلي الإجمالي، وعجزا قدره 3.6 في المئة من الناتج هذا العام يبلغ ذروته عند 3.7 في المئة في 2027، ونسبة دين ترتفع من 87.1 في المئة في 2025 إلى 89.4 في المئة في 2028، بزيادة 2.3 نقطة، وفق حسابنا. وقالت إن بنوك منطقة اليورو تتمتع بهوامش أمان قوية من رأس المال والسيولة، وإن الانكشاف المباشر للمؤسسات المالية في المنطقة على الائتمان الخاص محدود.
لماذا يهم: يؤكد البيان أن البنك يستجيب لصدمة الطاقة بدلا من التغاضي عنها، مع إبقاء هذه الاستجابة مدروسة. أما الخطر فيكمن في البيانات، إذ تجاوز تضخم الطاقة في سبتمبر بالفعل الذروة التي توقعها الخبراء لنهاية العام، فيما يرفع السيناريو الحاد التضخم إلى 5.4 في المئة في 2027.
النظرة المستقبلية: يجتمع مجلس المحافظين في فرانكفورت يومي 28 و29 أكتوبر، على أن يُعلن قراره ويُعقد المؤتمر الصحفي في 29 أكتوبر، ثم يجتمع مجددا يومي 16 و17 ديسمبر. ويصدر يوروستات التقدير السريع الأولي للناتج المحلي الإجمالي للربع الثالث في 30 أكتوبر، والتقدير السريع لتضخم أكتوبر في 4 نوفمبر، والأرقام الكاملة لشهر أكتوبر في 18 نوفمبر. والمؤشرات الجديرة بالمتابعة هي تلك التي حددها البيان: العوائد طويلة الأجل والتضخم الكامن والأجور، في مقابل أسعار طاقة تفترض التوقعات أنها ستتراجع حتى 2028.
المصادر: البنك المركزي الأوروبي، يوروستات، ذي إيدج.