بي إن بي باريبا يستهدف رفع عائد بي إن إل قبل الضرائب من 14.5 لأكثر من 20 في المئة في 2030

الخلاصة: يريد بي إن بي باريبا من بنكه الإيطالي عائداً قبل الضرائب يتجاوز 20 في المئة بحلول 2030، من دون توسيع ميزانيته. وتقوم الخطة على الرسوم والعملاء الأعلى دخلاً وضبط التكاليف، مع خفض نسبة التكاليف إلى الدخل إلى 56 في المئة. لكن الإيرادات تراجعت حتى الآن هذا العام، ما يرجئ معظم النمو إلى السنوات المقبلة، وعندها سيُختبر الهدف.
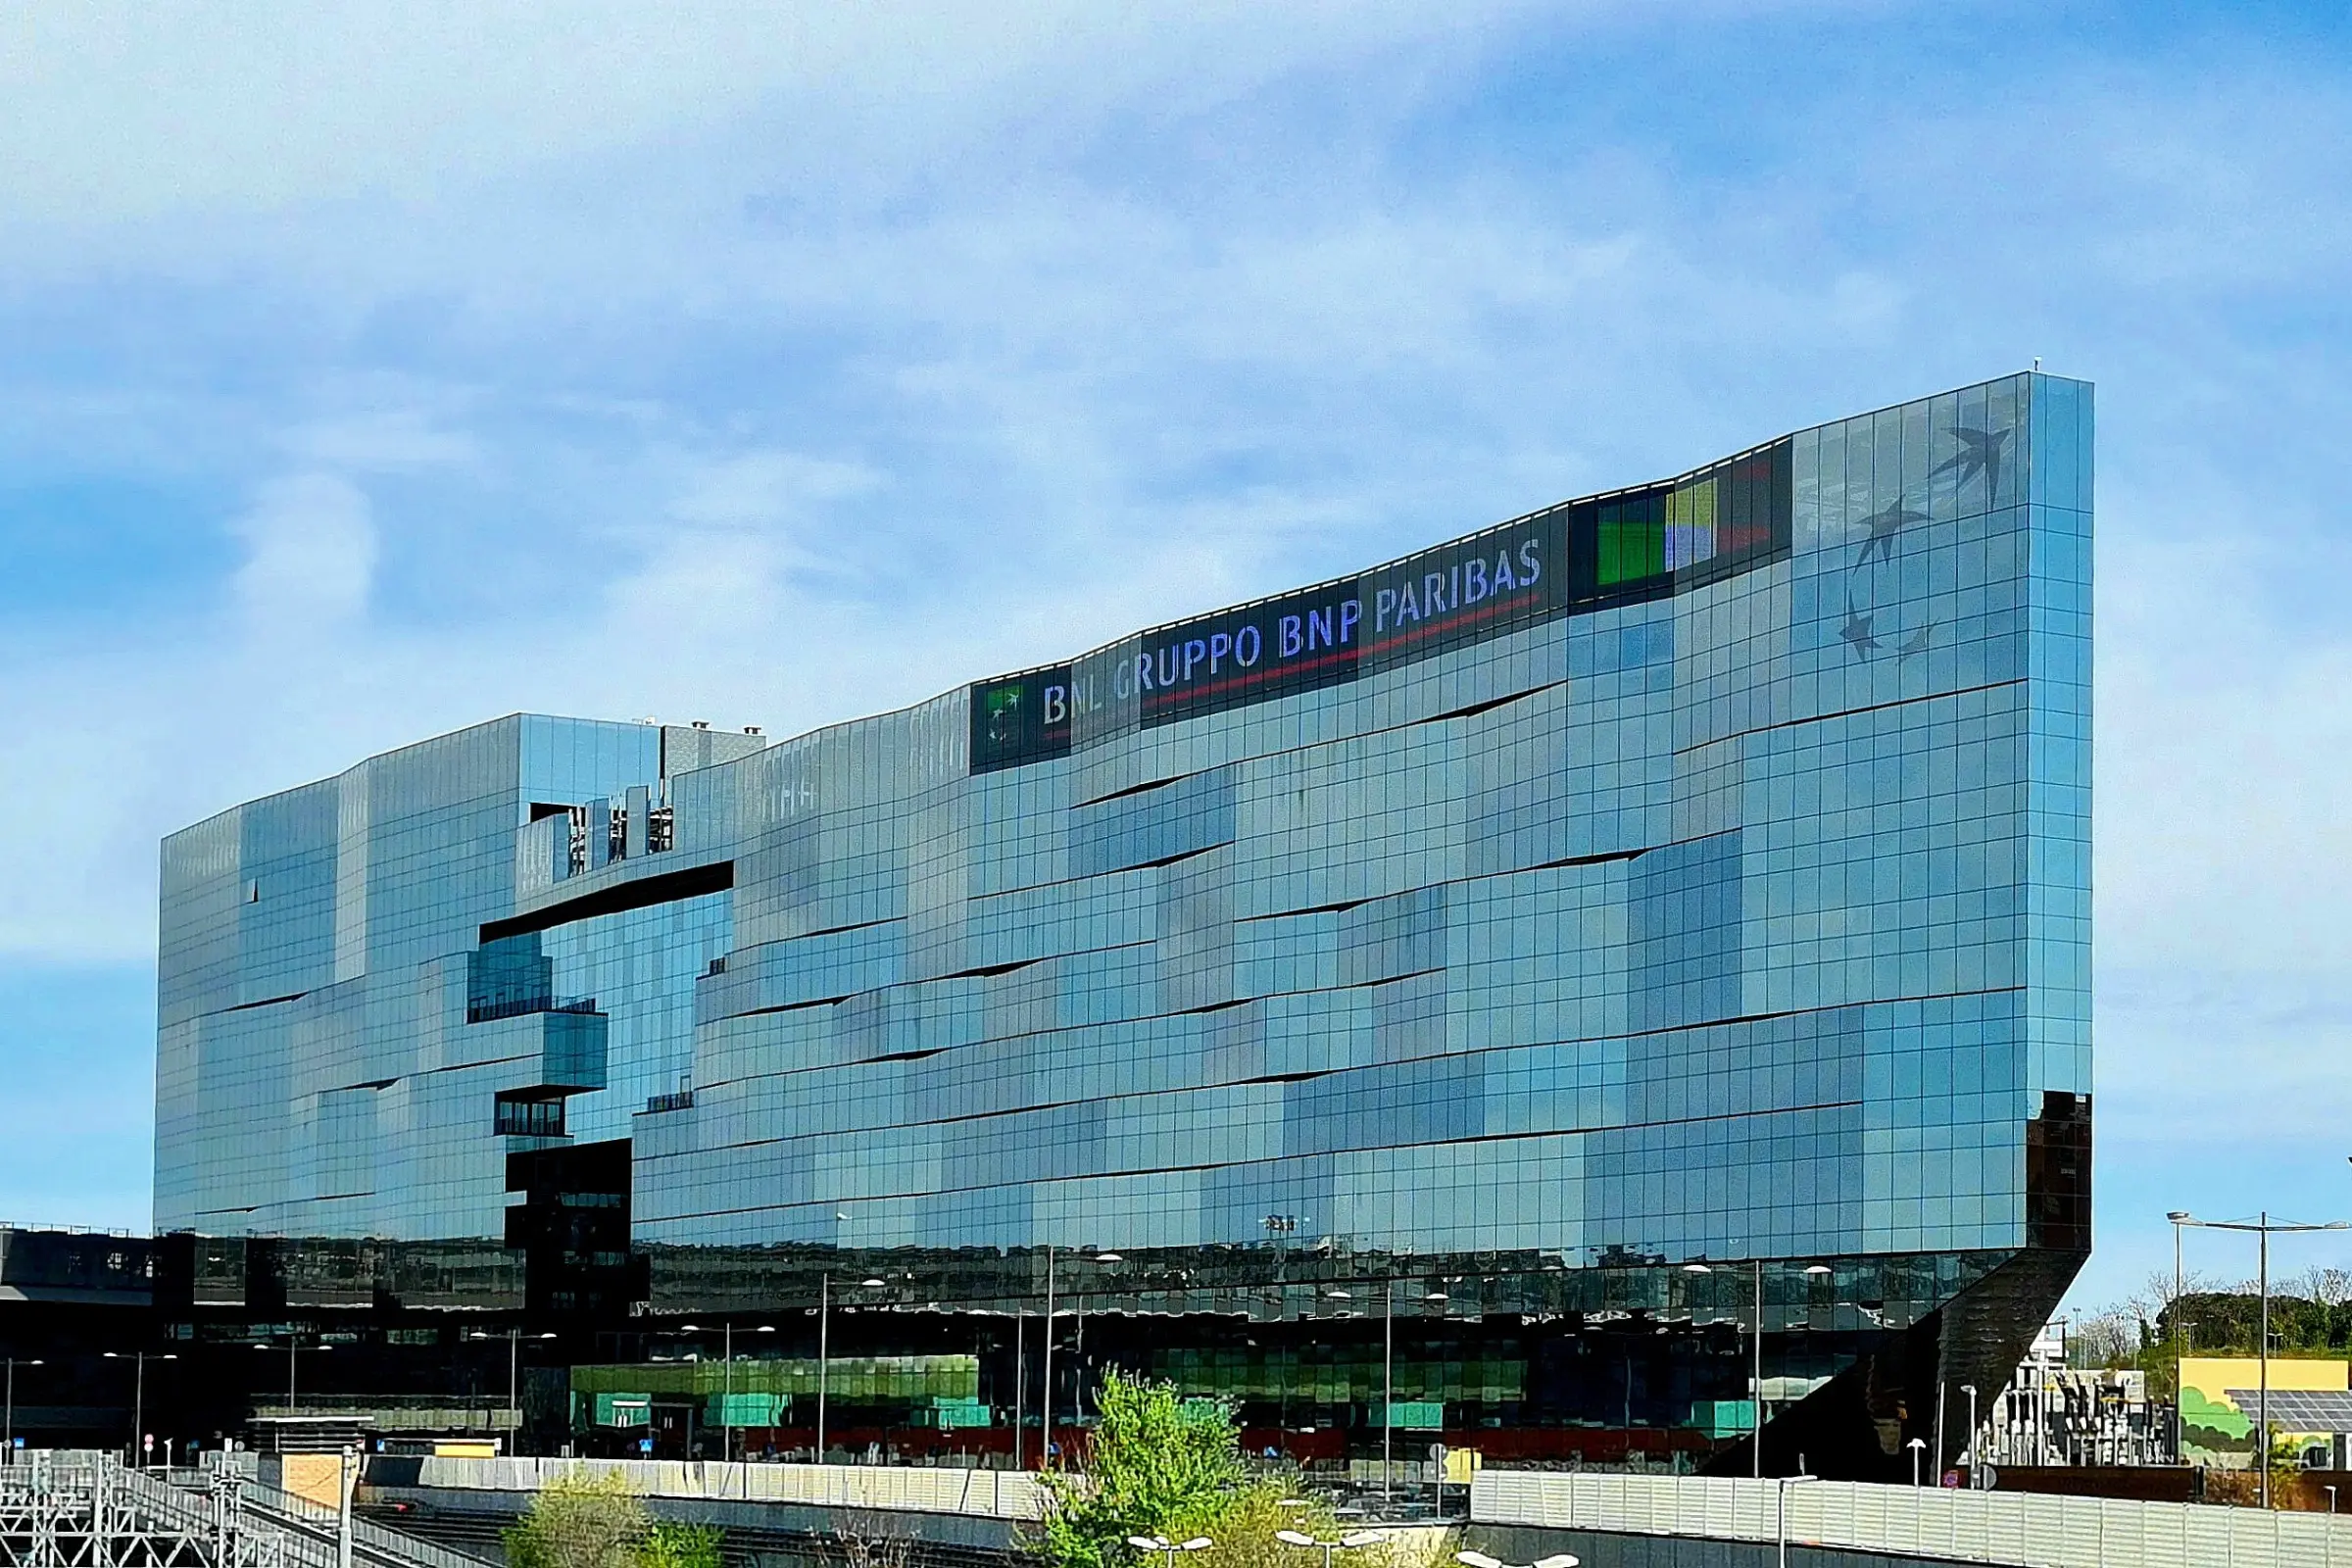
يتجه بنك بي إن إل الإيطالي نحو العملاء الأعلى دخلاً وأعمال الشركات ليتجاوز عائده قبل الضرائب 20 في المئة، بموجب خطة استراتيجية نشرتها شركته الأم الفرنسية يوم الأربعاء.
وبحسب بي إن بي باريبا (بورصة يورونكست باريس: BNP)، بلغ العائد قبل الضرائب على حقوق الملكية الافتراضية لدى البنك، أي الربح منسوباً إلى رأس المال الذي تخصصه المجموعة لكل نشاط، 14.5 في المئة في 2025، صعوداً من 7.7 في المئة في 2021، باحتساب الخدمات المصرفية الخاصة كاملة.
ويشمل رقم 2025 مكسباً بقيمة 70 مليون يورو من إعادة تقييم استثمارات في الأسهم. ومن دونه يكون العائد 13.4 في المئة، ما يعني أن المسافة إلى الهدف لا تقل عن 6.6 نقطة مئوية.
وتصف المجموعة خارطة الطريق بأنها خطة استثمارية، ترتكز على الخدمات المصرفية للشركات والخدمات المصرفية الخاصة وإدارة الثروات، وعلى نموذج أكثر انتقائية في قطاع التجزئة، وعلى استخدام أوسع لمنصات المجموعة. وترد الأهداف أدناه.
الأهداف المالية لبنك بي إن إل، 2025 إلى 2030
| المقياس | 2025 | هدف 2030 |
|---|---|---|
| الإيرادات | 2.8 مليار يورو | أكثر من 3% سنوياً |
| صافي دخل الفوائد | 1,658 مليون يورو | أكثر من 2.5% سنوياً |
| الرسوم | 1,141 مليون يورو | نحو 4% سنوياً |
| الأصول المدارة | 74 مليار يورو | أكثر من 100 مليار يورو |
| نسبة التكاليف إلى الدخل | 61% | 56% |
| تكلفة المخاطر | 30 نقطة أساس | أقل من 33 نقطة أساس |
| الأصول المرجحة بالمخاطر | 49 مليار يورو | نحو -0.5% سنوياً |
| العائد قبل الضرائب على حقوق الملكية الافتراضية | 14.5% | أكثر من 20% |
أرقام الشركة، باحتساب الخدمات المصرفية الخاصة كاملة. ويشمل عائد 2025 مكسب إعادة التقييم البالغ 70 مليون يورو، وكان 13.4 في المئة من دونه. والمعدلات السنوية مركبة للفترة من 2025 إلى 2030. وتستثني الأصول المدارة لعام 2025 تدفقاً استثنائياً بقيمة 2 مليار يورو في الربع الرابع.
الإيرادات مطالبة بنمو يقارب ثلاثة أمثال وتيرتها الأخيرة
نمت إيرادات بي إن إل 1.1 في المئة سنوياً من 2021 إلى 2025، في سلسلة تحتسب ثلثي الخدمات المصرفية الخاصة. وتطلب الخطة أكثر من 3 في المئة مع احتسابها كاملة، وتقول المجموعة إن الاتجاهات متشابهة على الأساسين.
وبدأ العام الجاري في الاتجاه المعاكس. فقد تراجعت إيرادات الأشهر التسعة 0.8 في المئة مع هبوط صافي دخل الفوائد، المتأتي من الفارق بين أسعار الإقراض والودائع، 3.0 في المئة. وزادت الرسوم 2.4 في المئة.
وارتفعت تكاليف التشغيل 1.9 في المئة في الفترة نفسها، فبلغ الفارق بين نمو الإيرادات ونمو التكاليف سالب 2.6 نقطة، مقابل نحو نقطتين موجبتين سنوياً يريدهما بي إن بي باريبا حتى 2030.
وتفسح الخطة مجالاً لبداية بطيئة، إذ تقدّر نمو الإيرادات بنحو 4 في المئة سنوياً من 2026 إلى 2030. وقالت المجموعة إن إيرادات الربع الثالث كانت سترتفع 0.6 في المئة لولا تقليص أنشطة التمويل المتخصص، وهو عامل ضاغط تُظهر عروضها أنه ينحسر حتى 2027.
والودائع في صلب حسابات دخل الفوائد. فبي إن بي باريبا يتوقع أن تبقى القروض والودائع مستقرة إجمالاً، ويقول إن توظيف أرصدة الحسابات الجارية في آجال أطول سيضيف نحو 200 مليون يورو إلى صافي دخل الفوائد بحلول 2030. وبموجب الخطة، تنخفض حصة الرهون العقارية إلى نحو 27 في المئة من القروض، من 34 في المئة.
ويبقى الاقتصاد الخطر الخارجي. فالخطة تفترض نمو الناتج المحلي الإجمالي الإيطالي بنحو 1 في المئة سنوياً حتى 2030. أما المعهد الوطني للإحصاء الإيطالي (إستات) فيتوقع 0.9 في المئة في 2026 و0.6 في المئة في 2027.
وتفترض الخطة أيضاً تضخماً بنحو 2 في المئة سنوياً حتى 2030. ويتوقع المعهد أن يبلغ مكمّش استهلاك الأسر، وهو مقياس واسع لأسعار المستهلكين، 3.3 في المئة في 2026 و2.8 في المئة في 2027.
وتقوم الخطة كذلك على أسعار فائدة للبنك المركزي الأوروبي في نطاق يقارب 2 إلى 3 في المئة. ويستقر سعر فائدة تسهيل الإيداع، وهو ما تحصل عليه البنوك مقابل ودائعها لليلة واحدة لديه، عند 2.50 في المئة منذ 16 سبتمبر.
وقالت المجموعة إن تحركاً فورياً بمقدار 50 نقطة أساس، تعادل كل منها جزءاً من مئة من النقطة المئوية، في جميع أسعار الفائدة سيغيّر صافي دخل الفوائد السنوي. وقدّرت الأثر بنحو 90 مليون يورو بحلول 2030، على افتراض ثبات مزيج الودائع.
الأهداف تتسق إذا تحقق النمو
بحسابات ذي إيدج، ترفع معدلات النمو الواردة في الخطة، مع احتساب دخل الفوائد عند حده الأدنى البالغ 2.5 في المئة، إيرادات بي إن إل إلى 3.26 مليار يورو في 2030. ويطبقها الجدول بنداً بنداً، إيضاحاً للأهداف المعلنة، وليس توقعاً صادراً عن بي إن بي باريبا.
بي إن إل في 2030: إيضاح من ذي إيدج وليس توقعاً من بي إن بي باريبا (بملايين اليورو)
| البند | أساس 2025 | إيضاح 2030 |
|---|---|---|
| صافي دخل الفوائد | 1,658 | 1,876 |
| الرسوم | 1,141 | 1,388 |
| الإيرادات | 2,799 | 3,264 |
| تكاليف التشغيل | 1,707 | 1,828 |
| الفارق بين الإيرادات والتكاليف | 1,092 | 1,436 |
حسابات ذي إيدج استناداً إلى المعدلات المعلنة في الخطة، باحتساب الخدمات المصرفية الخاصة كاملة. ويُحتسب صافي دخل الفوائد بنمو مركب 2.5 في المئة سنوياً والرسوم بنمو 4 في المئة.
وتطبق التكاليف نسبتي التكاليف إلى الدخل المقرّبتين، 61 في المئة لعام 2025 و56 في المئة لعام 2030.
وتنمو التكاليف في هذا الإيضاح 1.4 في المئة سنوياً، ضمن سقف الخطة البالغ 1.5 في المئة. وكانت قد تراجعت 0.9 في المئة سنوياً من 2021 إلى 2025، ما يعني أن الخطة تسمح بعودة الإنفاق إلى الارتفاع.
وبهذه الافتراضات، يتسع الفارق بين الإيرادات والتكاليف 31.6 في المئة. ويُفترض أن تبقى تكلفة المخاطر، وهي مخصصات القروض المتعثرة منسوبة إلى قروض العملاء، دون 33 نقطة أساس طوال مدة الخطة، بعد 24 نقطة في الأشهر التسعة الأولى من 2026.
ويُراد لرأس المال أن يعمل بكفاءة أكبر أيضاً. فبموجب الخطة، تنخفض الأصول المرجحة بالمخاطر، أي القروض والانكشافات الأخرى موزونة بدرجة مخاطرها، بنحو 0.5 في المئة سنوياً. وترتفع نسبة الإيرادات إلى متوسط هذه الأصول إلى نحو 7.2 في المئة من 5.8 في المئة.
عملاء الثروات وإعادة التأهيل وتقليص الفروع تقود التحول
بموجب الخطة، تنمو الأصول المدارة بنحو 7 في المئة سنوياً لتتجاوز 100 مليار يورو بحلول 2030.
ويُتوقع أن تبلغ إيرادات البيع المتبادل بين بي إن إل وأعمال بي إن بي باريبا الأخرى في إيطاليا 2 مليار يورو في 2030، بزيادة 33 في المئة عن 2025. وتقدّر عروض المجموعة ذلك بنحو 30 في المئة من إيراداتها في إيطاليا.
ويطمح بي إن بي باريبا بحلول 2030 إلى صدارة بنوك الاستثمار الأوروبية في إيطاليا، بعدما حلّ ثانياً في 2025. وفي الخدمات المصرفية الخاصة يسعى إلى دخول المراكز الثلاثة الأولى من حيث الأصول، بعدما كان ضمن المراكز الخمسة الأولى.
وقالت المجموعة إن نحو 3,000 موظف، أي ثلث القوى العاملة، سيخضعون لإعادة التأهيل بحلول 2030، للانتقال إلى وظائف تجارية أو إلى أعمال التكنولوجيا والبيانات.
ويقدّر العرض المقدم للمستثمرين عدد الموظفين بما يعادل الدوام الكامل بنحو 9,000 في 2025، نزولاً من 13,000 في 2015. ويُظهر عموداً أدنى لعام 2030 من دون ذكر رقم، ويدرج نقل أعمال المقر الرئيسي إلى مراكز تابعة للمجموعة في الخارج ضمن مرحلة 2027 إلى 2030.
وتراجع عدد الفروع إلى 559 من 812 خلال العقد نفسه. وتدعو خطة التجزئة إلى خفضها 20 في المئة.
ويُفترض أن تستحوذ القنوات عن بُعد على نصف مبيعات التجزئة بحلول 2030. أما شبكة التجزئة ذات التكلفة المتغيرة لدى بي إن إل، من وكلاء ومستشارين، فتزيد إلى أكثر من ثلاثة أمثالها لتبلغ 1,300 شخص من 400.
بي إن إل يتأخر عن البنوك الشقيقة في النمو والعائد
البنوك التجارية لبي إن بي باريبا في منطقة اليورو، الأشهر التسعة الأولى من 2026
| البنك | تغير الإيراد | التكلفة إلى الدخل | العائد قبل الضرائب على أساس الثلثين |
|---|---|---|---|
| بلجيكا | +14.7% | 65.8% | 16.9% |
| لوكسمبورغ | +11.3% | 46.2% | 25.7% |
| فرنسا | +8.8% | 64.4% | 14.5% |
| إيطاليا، بي إن إل | -0.8% | 62.1% | 13.6% |
| البنوك الأربعة | +8.6% | 63.5% | 15.5% |
مرتبة حسب تغير الإيرادات. وتشمل الإيرادات ونسبة التكاليف إلى الدخل الخدمات المصرفية الخاصة كاملة وتستثني آثار مخصصات الادخار السكني في فرنسا. أما العائد المحسوب على أساس سنوي فيحتسب ثلثي الخدمات المصرفية الخاصة ويشمل تلك الآثار.
وفي قراءة ذي إيدج، تبقى الإيرادات الاختبار الأصعب. فنسبة التكاليف إلى الدخل، أي حصة الإيرادات التي تستهلكها التكاليف، أدنى لدى بي إن إل منها لدى البنكين الفرنسي والبلجيكي، لكنه الوحيد بين الأربعة الذي تراجعت إيراداته، وعائده هو الأدنى. وارتفعت هذه النسبة لديه 1.6 نقطة عن العام السابق، فيما انخفضت لدى البنوك الثلاثة الأخرى.
وكان عائد بي إن إل 15.8 في المئة قبل عام، في فترة تضمنت مكسب إعادة تقييم بقيمة 100 مليون يورو.
وباحتساب ثلثي الخدمات المصرفية الخاصة، كما في هذين العائدين، بلغ عائد بي إن إل 14.1 في المئة في 2025، أو 13.0 في المئة من دون مكسب إعادة تقييم الأسهم المسجل في ذلك العام. أما أرقام الخطة فتحتسبها كاملة، ولذلك لا تصلح أساساً لمقارنة عائد العام الجاري.
وشكّل بي إن إل 20 في المئة من إيرادات 2025 و23 في المئة من الدخل قبل الضرائب في نشاط الخدمات المصرفية التجارية للمجموعة في إيطاليا وفرنسا وبلجيكا ولوكسمبورغ، باحتساب ثلثي الخدمات المصرفية الخاصة.
وتستهدف المجموعة عائداً على حقوق الملكية الملموسة، أي الربح منسوباً إلى رأس المال الملموس للمساهمين، يتجاوز 13 في المئة بحلول 2028، وهو مقياس مختلف عن مقياس بي إن إل. وقد بلغ 13.2 في المئة في الأشهر التسعة الأولى، مقابل هدف قدره 12 في المئة لعام 2026 كاملاً.
وتسعى المجموعة إلى نسبة تكاليف إلى الدخل دون 56 في المئة بحلول 2028، أي قبل عامين من بلوغ بي إن إل هذا المستوى.
ولا يتضمن البيان والعرض الصادران يوم الأربعاء رقماً لمساهمة بي إن إل في عائد المجموعة. وفي يونيو رفعت المجموعة هدف العائد قبل الضرائب لبنكها البلجيكي في 2030 إلى 25 في المئة. ورفع إعلان يونيو أيضاً المساهمة المتوقعة لذلك البنك في عائد المجموعة إلى نحو 0.5 في المئة بحلول 2028.
ما نراقبه: يعرض بي إن بي باريبا نتائج الربع الرابع وخطته الاستراتيجية لعام 2030 في 2 فبراير 2027.
المنهجية: استناداً إلى البيان الصحفي والعرض المقدم للمستثمرين بشأن بي إن إل، الصادرين في 18 نوفمبر 2026، وعروض نتائج الربع الثالث المنشورة في 28 أكتوبر 2026، وبيان المجموعة بشأن بنكها البلجيكي في 1 يونيو 2026، وبيان إستات في 11 نوفمبر 2026، وجدول أسعار الفائدة الرئيسية لدى البنك المركزي الأوروبي. وإيرادات بي إن إل من 2023 إلى 2025 معدّلة كما أعادت المجموعة عرضها. وإيضاح 2030، ومعدلات النمو والحصص والفوارق غير المنسوبة إلى مصدر، من حسابات ذي إيدج.
المصادر: بي إن بي باريبا، إستات، البنك المركزي الأوروبي، ذي إيدج.