المركزي الأوروبي يحذر من ديون الذكاء الاصطناعي والمالية العامة فيما عوائد البنوك بذروة عقد

الخلاصة: تضع أحدث مراجعة للاستقرار المالي صادرة عن البنك المركزي الأوروبي تقييمات شركات الذكاء الاصطناعي في صدارة المخاطر، قبل ضغوط المالية العامة وانكشاف البنوك والمؤسسات غير المصرفية. وتواجه بنوك منطقة اليورو هذه المخاطر بأعلى عائد على حقوق الملكية منذ عقد، فيما تتركز مواطن الضعف في أجزاء من القطاع غير المصرفي. وبلغ متوسط الفارق بين عائد السندات الفرنسية لأجل عشر سنوات ونظيره الألماني 1.47 نقطة مئوية في أكتوبر، صعوداً من 0.69 نقطة في مايو، ولا تتجاوز بيانات البنوك شهر يونيو، أي قبل معظم هذا الاتساع.
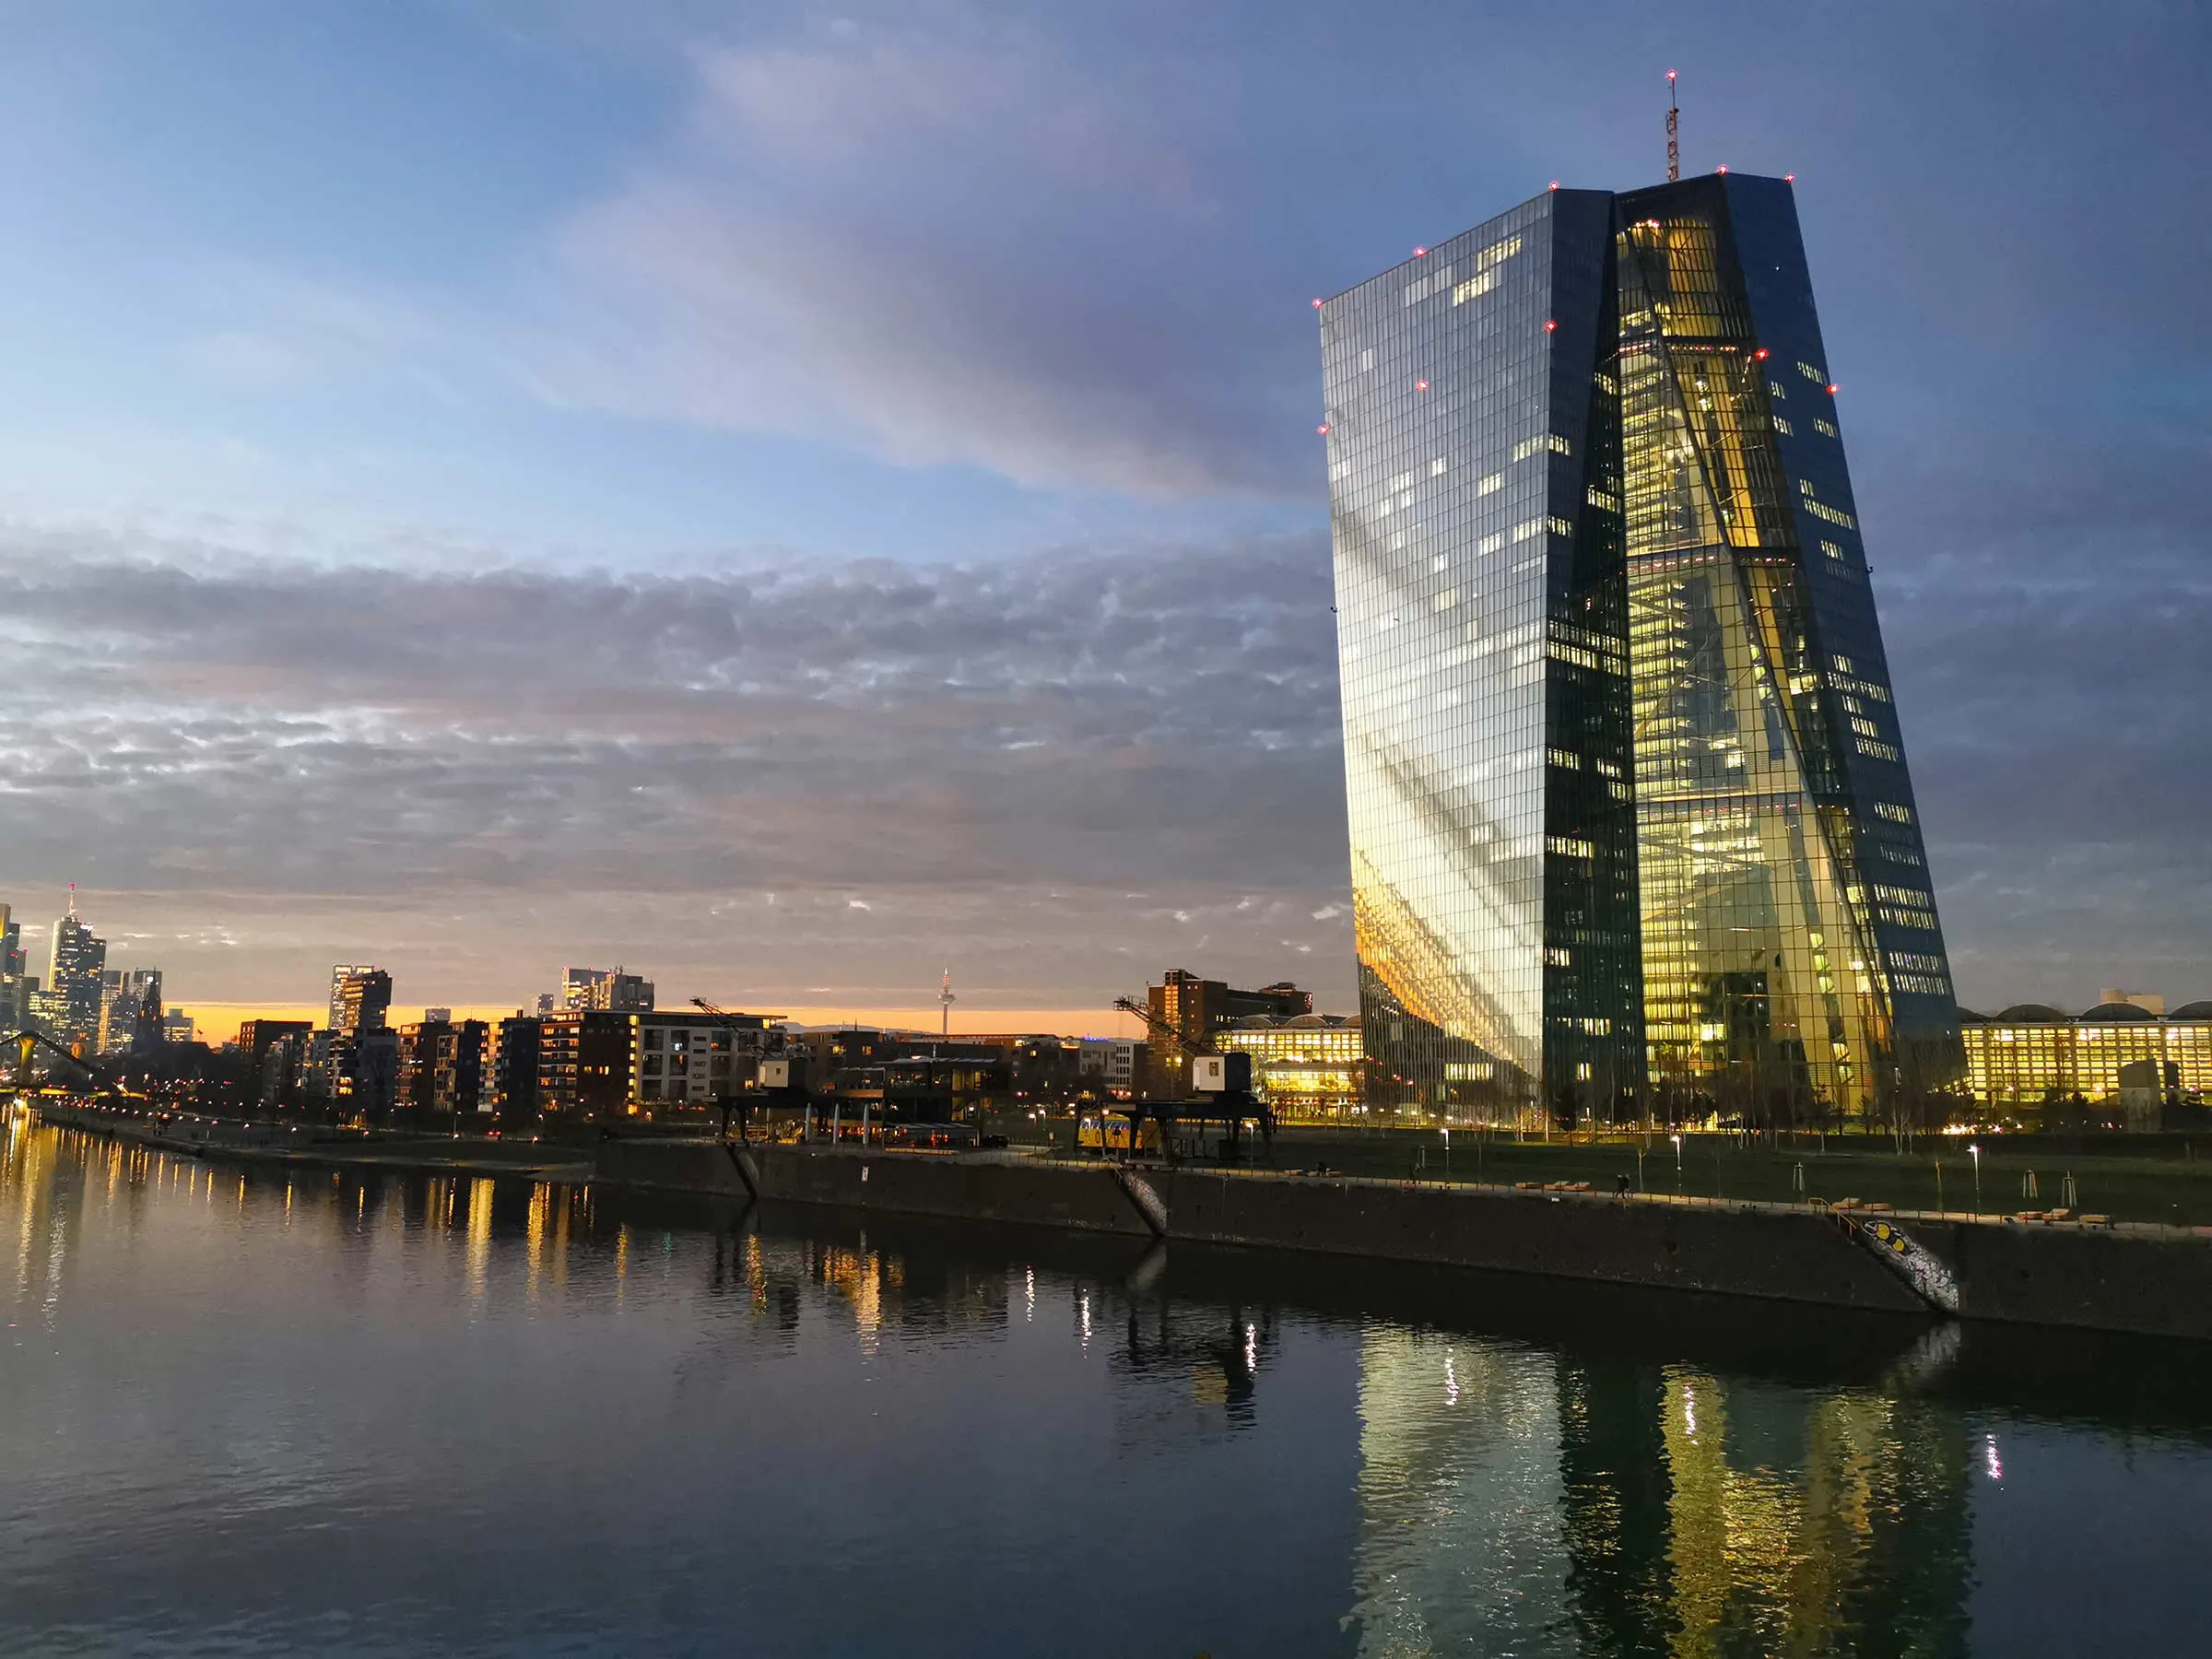
قال نائب رئيسة البنك المركزي الأوروبي بوريس فوجيتش في 18 نوفمبر إن مخاطر الاستقرار المالي بمنطقة اليورو لا تزال مرتفعة، فيما تقرن مراجعة جديدة للبنك التحذيرات بشأن الذكاء الاصطناعي والمالية العامة بذروة عقد لعوائد البنوك.
وتبدّل ترتيب المخاوف منذ الإصدار السابق. ففي مايو جاء في صدارة القائمة خطر موجة بيع في الأسواق بفعل التوتر الجيوسياسي والقلق على المالية العامة، بعد اندلاع الحرب في الشرق الأوسط في فبراير. أما هذا الإصدار فيبدأ بأسعار أسهم تعتمد على نمو مرتفع جداً في أرباح شركات الذكاء الاصطناعي.
ويتمثل الخطر الثاني في مسار المالية العامة الذي قد يختبر ثقة المستثمرين في الديون الحكومية. والثالث مدى انكشاف البنوك على هذه الصدمات، ومعها المؤسسات غير المصرفية، أي الصناديق وشركات التأمين وصناديق التقاعد العاملة خارج القطاع المصرفي. ويحذر التقرير من أن المخاطر الثلاثة قد تقع معاً ويضخم بعضها بعضاً.
الإنفاق على الذكاء الاصطناعي يعتمد الآن على الاقتراض
يُتوقع أن يبلغ الإنفاق الرأسمالي لشركات التكنولوجيا الأميركية الكبرى نحو 5.5 تريليون دولار إجمالاً بحلول 2030، استناداً إلى توقعات وسطاء تقول المراجعة إنها تتفاوت تفاوتاً واسعاً.
وتحول التدفق النقدي الحر، أي النقد المتبقي بعد الاستثمار، إلى السالب في 2026 لدى معظم عمالقة الحوسبة السحابية، ويُتوقع أن يبقى سالباً حتى 2028.
والديون تسد الفجوة. فقد سجلت إصدارات الديون المخصصة للبنية التحتية للذكاء الاصطناعي مستويات قياسية جديدة هذا العام. ويُقدَّر أيضاً أن على شركات التكنولوجيا الكبرى أكثر من 4 تريليونات دولار من الالتزامات خارج الميزانية العمومية، وهي عقود لاستخدام مراكز البيانات والرقائق المتقدمة تعمل عمل الدين لكنها لا تُدرج ضمن الالتزامات في ميزانياتها. ويتجاوز ذلك بكثير الالتزامات المدرجة في ميزانياتها. وارتفعت تكلفة التأمين على ديون بعض هذه الشركات من التخلف عن السداد إلى مستويات قياسية.
وتُقدَّر احتياجات الاستثمار الإجمالية في الذكاء الاصطناعي بأكثر من 3 في المئة من الناتج المحلي الإجمالي الأميركي سنوياً من 2025 إلى 2032، وهو ما يصفه البنك المركزي بأنه أكبر بكثير من تمويل الابتكارات السابقة. فقد استحوذت طفرة الإنترنت على 1.10 في المئة من الناتج سنوياً، وسكة حديد نورذرن باسيفيك في القرن التاسع عشر على نحو 2.24 في المئة.
ويتزايد طرح الأسهم أيضاً، إذ يتوقع المحللون أن تتجاوز حصيلة الإدراجات الأميركية في 2026 خمسة أمثال إجمالي 2025، وتسير الإصدارات نحو تخطي ذروة فقاعة شركات الإنترنت نسبةً إلى الناتج المحلي الإجمالي الأميركي.
وتعرض المراجعة في المقابل الوجه الآخر. فقد تُحدث هذه التقنية من التحول ما يتوقعه المستثمرون، ولا توجد حتى الآن سوى أدلة محدودة على أن اقتراض شركات الذكاء الاصطناعي يزاحم المُصدرين الآخرين في أسواق اليورو. أما أسهم منطقة اليورو، الأقل ارتباطاً بالتكنولوجيا، فتميل إلى خسائر أقل بعد صدمات القطاع وإلى تعافٍ أسرع من الأسهم الأميركية.
تمويل الذكاء الاصطناعي في المراجعة
| المقياس | الرقم |
|---|---|
| الإنفاق الرأسمالي لشركات التكنولوجيا الأميركية الكبرى حتى 2030 | نحو 5.5 تريليون دولار |
| التزامات شركات التكنولوجيا الكبرى خارج الميزانية العمومية | أكثر من 4 تريليونات دولار |
| احتياجات استثمار الذكاء الاصطناعي 2025 إلى 2032، حصة من الناتج الأميركي سنوياً | أكثر من 3% |
| طفرة الإنترنت 1996 إلى 2003، حصة من الناتج الأميركي | 1.10% |
| سكة حديد نورذرن باسيفيك 1870 إلى 1890، حصة من الناتج الأميركي | نحو 2.24% |
| سندات عمالقة الحوسبة السحابية بالدولار، 2026 حتى الآن | أكثر من 200 مليار دولار |
| حصيلة الإدراجات الأميركية، توقعات 2026 | نحو 225 مليار دولار |
| حصيلة الإدراجات الأميركية، 2025 | نحو 44 مليار دولار |
| إقراض بنوك منطقة اليورو لشركات الذكاء الاصطناعي، المقياس الواسع | نحو 75 مليار يورو |
الأرقام المسبوقة بكلمة «نحو» تقريبية كما توردها المراجعة. والسندات بالدولار إصدارات شركات من الدرجة الاستثمارية، وهي الشريحة الأعلى تصنيفاً في السوق.
فرنسا تدفع أكثر مع صعود الاقتراض الحكومي
بلغت إصدارات حكومات منطقة اليورو أعلى مستوى لها منذ الجائحة، بدفع رئيسي من حزمة الدفاع والبنية التحتية في ألمانيا. وتواجه دول كثيرة الآن أعلى تكاليف تمويل منذ أزمة الديون السيادية في 2012، ويحين أجل ربع الديون السيادية القائمة في المنطقة قبل نهاية 2028.
وتبرز فرنسا بين هذه الدول. فقد بلغ متوسط العائد الإضافي الذي يطلبه المستثمرون على سنداتها لأجل 10 سنوات مقارنة بالسندات الألمانية 1.47 نقطة مئوية في أكتوبر، وهو أعلى متوسط شهري منذ نوفمبر 2011 بحسابات ذي إيدج المستندة إلى سلسلة العوائد لدى البنك المركزي. وكان الفارق 0.69 نقطة في مايو، عند صدور المراجعة السابقة.
وارتفع العائد الفرنسي 1.15 نقطة منذ مايو، مقابل 0.37 نقطة للعائد الألماني. وكان مستواه في أكتوبر الأعلى على أساس المتوسط الشهري منذ يوليو 2002.
وزاد سعر فائدة تسهيل الإيداع لدى البنك المركزي، وهو ما تحصل عليه البنوك مقابل ودائعها لليلة واحدة لديه، 0.50 نقطة خلال الفترة نفسها إلى 2.50 في المئة. وتحركت العوائد الألمانية بأقل من سعر الفائدة، والفرنسية بأكثر من مثليه.
وفي أكتوبر تجاوز العائد الفرنسي نظيره الإيطالي بمقدار 0.21 نقطة، بعدما كان أدنى منه بمقدار 0.10 نقطة في مايو.
ويربط البنك المركزي هذا الاتساع بمخاوف قديمة تتعلق بالمالية العامة وبمخاطر سياسية قبيل انتخابات 2027، فيما تستفيد السندات الألمانية من مكانتها النسبية ملاذاً آمناً. ويضيف أن الأسواق واصلت العمل بانتظام. أما متوسط الفارق لدى ثمانية أعضاء آخرين في منطقة اليورو فاتسع، لكنه يبقى منخفضاً قياساً بفترات الضغط السابقة.
عوائد السندات الحكومية لأجل 10 سنوات، المتوسط الشهري (في المئة)
| الدولة | مايو 2026 | سبتمبر 2026 | أكتوبر 2026 |
|---|---|---|---|
| ألمانيا | 3.05 | 3.47 | 3.42 |
| فرنسا | 3.74 | 4.44 | 4.89 |
| إيطاليا | 3.84 | 4.36 | 4.68 |
| إسبانيا | 3.49 | 3.93 | 4.07 |
| فارق فرنسا | 0.69 | 0.97 | 1.47 |
أسعار الفائدة طويلة الأجل المنسقة لأغراض التقارب. وفارق فرنسا هو العائد الفرنسي ناقص الألماني، بالنقاط المئوية.
البنوك تنطلق من موقع قوة وبياناتها تنتهي في يونيو
تدخل بنوك منطقة اليورو هذه المرحلة بأفضل عوائد منذ عقد. فعلى مدى الفصول الأربعة الأخيرة، بلغ العائد على حقوق الملكية، أي الربح المتحقق على رأس مال المساهمين، أعلى مستوى في عشر سنوات، وتراجعت نسبة التكاليف إلى الدخل، وهي حصة الدخل التي تستهلكها مصروفات التشغيل، إلى أدنى مستوى منذ 2015.
وبلغت نسبة القروض غير المنتظمة، أي القروض التي لم تعد تُسدَّد وفق الشروط المتفق عليها، 2.2 في المئة في الربع الثاني، وهو أدنى مستوى مسجل. أما المقياس الأوسع الذي يشمل الأرصدة النقدية أيضاً فبلغ 1.89 في المئة، فوق أدنى مستوياته البالغ 1.79 في المئة في الربع الثالث من 2022.
وسجلت نسبة حقوق الملكية العادية من الشريحة الأولى، وهي رأس المال الأساسي الذي تحتفظ به البنوك لمواجهة الخسائر، 16.00 في المئة، أي أقل بمقدار 0.28 نقطة من نهاية 2025. ويقول التقرير إن رأس المال مستقر عند مستويات مرتفعة ويزيد كثيراً على المتطلبات.
لكن الضغوط تتزايد في مواضع أخرى. فقد زادت مخصصات خسائر القروض، وهي الأموال المجنبة لمواجهة الديون المتعثرة، 12 في المئة في النصف الأول على أساس سنوي، وإن لم ترتفع نسبتها إلى إجمالي القروض إلا قليلاً عن مستواها في نهاية 2025 بفضل النمو القوي للإقراض. وتتجه نسب القروض غير المنتظمة لدى المنشآت الصغيرة والمتوسطة إلى الارتفاع تدريجياً في فرنسا وألمانيا منذ 2023، فيما تواصل جودة القروض الاستهلاكية التراجع.
وفي القطاعات كثيفة استهلاك الطاقة بقيت نسبة القروض غير المنتظمة دون تغيير عند 4.2 في المئة، لكن التقرير يتوقع أن تضر صدمة إمدادات النفط بجودة الأصول في الفصول المقبلة.
والانكشاف المباشر على الذكاء الاصطناعي محدود. فعلى مقياس واسع، يبلغ إقراض بنوك منطقة اليورو المرتبط بالذكاء الاصطناعي نحو 75 مليار يورو، أي 1.1 في المئة من انكشافاتها الملتزم بها تجاه الشركات.
وفي قراءة ذي إيدج، تنتمي أفضل أرقام البنوك وأحدّ تحركات السندات إلى فترتين مختلفتين: فالبيانات الرقابية تنتهي في يونيو، حين كان الفارق الفرنسي 0.72 نقطة، وقد زاد منذ ذلك الحين إلى أكثر من مثليه. وتشير المراجعة إلى أن تقييمات أسهم البنوك تخلت بالفعل عن جزء من مكاسبها بسبب مخاوف سيادية في عدد قليل من الدول.
البنوك المهمة في منطقة اليورو (في المئة)
| المقياس | الربع الثاني 2025 | الربع الرابع 2025 | الربع الثاني 2026 |
|---|---|---|---|
| العائد على حقوق الملكية | 10.11 | 9.53 | 10.73 |
| نسبة حقوق الملكية العادية من الشريحة الأولى | 16.09 | 16.28 | 16.00 |
| نسبة القروض غير المنتظمة | 2.22 | 2.19 | 2.17 |
المؤسسات المهمة في دول الرقابة المصرفية الأوروبية، على عينة متغيرة. وتستثني نسبة القروض غير المنتظمة الأرصدة النقدية. والعائد على حقوق الملكية هنا هو السلسلة الرقابية، وقد بلغ أعلى مستوى منذ بدء السلسلة في 2015؛ أما مقياس المراجعة لأعلى مستوى في عقد فيستند إلى أرقام متحركة لأربعة فصول.
المؤسسات غير المصرفية تحمل نقاط الضعف الأشد
قال نائب الرئيسة إن مواطن الضعف أوضح لدى بعض المؤسسات غير المصرفية، إذ تتنامى المخاطر وتبقى الضوابط أقل تطوراً. وتشكل شركات التكنولوجيا الأميركية والشركات المرتبطة بالذكاء الاصطناعي الآن ما بين 16 و26 في المئة من حيازات هذه المؤسسات من الأسهم.
ويُقدَّر أن نصف أكبر صناديق السندات مرتفعة العائد في منطقة اليورو، وهي تستثمر في ديون شركات أدنى تصنيفاً، تفتقر إلى أصول سائلة كافية لمواجهة صدمة استردادات. وزادت صناديق التحوط الأميركية اقتراضها عبر اتفاقيات إعادة الشراء، وهي قروض قصيرة الأجل مضمونة بسندات، إلى أكثر من مثليه منذ 2023. ويضرب التقرير مثلاً على اجتماع المراكز المركزة مع الرافعة المالية بصندوق تحوط أميركي كاد ينهار في يوليو.
وظلت المؤسسات غير المصرفية أيضاً من كبار مشتري الديون الحكومية، إذ استوعبت خلال الأشهر الاثني عشر الماضية نحو 20 في المئة من الإصدارات دون خمس سنوات وأكثر من 30 في المئة من الآجال الأطول. ويعد التقرير صناديق التحوط وصناديق الاستثمار والمستثمرين الأجانب من أكثر مشتري هذه الديون مسايرة للدورة، أي الذين يميل تداولهم إلى تضخيم تقلبات السوق، ويحذر من أن صناديق التحوط قد تضطر إلى خفض رافعتها المالية تحت الضغط.
والترابط مع البنوك متبادل. فقد ارتفع إقراض البنوك لصناديق الاستثمار وصناديق التحوط ارتفاعاً ملحوظاً، فيما يزداد اعتماد البنوك على التمويل غير المصرفي، ما قد ينقل الضغط سريعاً من قطاع إلى آخر. ويدعو البنك المركزي إلى الإبقاء على الهوامش الرأسمالية الوقائية القابلة للتحرير لدى البنوك، وهي احتياطيات تستطيع السلطات إطلاقها عند الصدمات. أما في القطاع غير المصرفي فيطالب بمعالجة الرافعة المالية واختلال السيولة، الذي يتيح للمستثمرين الاسترداد أسرع مما يمكن بيع الأصول.
ما نراقبه: يعقد مجلس محافظي البنك المركزي اجتماعه المقبل للسياسة النقدية يومي 16 و17 ديسمبر، مع مؤتمر صحافي في اليوم الثاني، وسيكون أول قرار له بشأن الفائدة منذ صدور هذه المراجعة. وتصدر مراجعة الاستقرار المالي المقبلة في 26 مايو 2027.
تصحيح، 18 نوفمبر 2026: ذكرت نسخة سابقة أن المؤسسات غير المصرفية أصبحت من كبار مشتري الديون الحكومية خلال العام الماضي، بينما تذكر مراجعة البنك المركزي الأوروبي أنها ظلت من كبار مشتريها.
المنهجية: استناداً إلى البيان الصحافي للبنك المركزي الأوروبي ومراجعة الاستقرار المالي الصادرين في 18 نوفمبر 2026 ومراجعته المنشورة في 27 مايو 2026، مع عوائد من إحصاءاته لأسعار الفائدة طويلة الأجل المنسقة حتى أكتوبر 2026، ونسب البنوك من إحصاءاته المصرفية الرقابية حتى الربع الثاني من 2026. والفوارق والتغيرات والمضاعفات غير الواردة في تلك الوثائق من حسابات ذي إيدج، ويقارن ترتيبا الفارق الفرنسي والعائد الفرنسي بين المتوسطات الشهرية من يناير 1990 إلى أكتوبر 2026.
المصادر: البنك المركزي الأوروبي، ذي إيدج.