أدنوك للغاز الإماراتية تضاعف أرباح الربع الثالث فصلياً إلى 1.34 مليار دولار وترفع توقعاتها

الخلاصة: تضاعف صافي دخل أدنوك للغاز في الربع الثالث مقارنة بالربع الثاني ليبلغ 1.34 مليار دولار، وهو مستوى مماثل لما سجلته قبل عام، مع تعافي شحنات التصدير رغم استمرار اضطراب الملاحة عبر مضيق هرمز. وباتت الشركة تتوقع ألا يقل صافي دخلها للعام بأكمله عن 4 مليارات دولار، رافعةً توقعاتها من نطاق أعلنته في أغسطس كان مشروطاً باستعادة العمليات البحرية بالكامل بحلول الربع الرابع. كما وافق مجلس إدارتها على التوزيع الربعي للأرباح، على أن يُصرف في ديسمبر.
قفزت أرباح أدنوك للغاز قبل الفوائد والضرائب والاستهلاك والإطفاء 70 في المئة في الربع الثالث عن سابقه إلى 2.03 مليار دولار، مع انتعاش الصادرات وقفزة أرباح الكبريت، وفق نتائج نشرتها الثلاثاء.
وبلغ صافي الدخل في الأشهر الثلاثة المنتهية في 30 سبتمبر 1.34 مليار دولار، ارتفاعاً من 665 مليون دولار في الربع الثاني. وجاء مماثلاً لمستواه في الربع الثالث من 2025، إذ عوّض انخفاض مصروف ضريبة الدخل تراجع الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء 7 في المئة وارتفاع الاستهلاك، بحسب تقرير الإدارة الصادر عن الشركة.
وكان الربع الثاني الأضعف خلال العام. ففي أغسطس قالت الشركة إن اضطراب حركة الملاحة البحرية عبر مضيق هرمز أثّر في شحنات المنتجات، وأعلنت وقوع حوادث أمنية في موقع حبشان يومي 3 و8 أبريل. ومع ذلك جاء صافي دخل الربع الثاني أعلى من النطاق الذي توقعته الشركة نفسها بين 400 و600 مليون دولار.
أحجام التصدير تنتعش مع تراجع الأسعار المرجعية
وارتفعت أحجام المبيعات بنحو الثلث عن الربع الثاني إلى 751 تريليون وحدة حرارية بريطانية.
وصعدت أحجام السوائل المخصصة للتصدير والتداول 69 في المئة إلى 198 تريليون وحدة حرارية بريطانية، وعزت الشركة ذلك أساساً إلى تحسن نشاط الشحن.
وتضاعفت تقريباً حصة أدنوك للغاز من أحجام أدنوك للغاز الطبيعي المسال إلى 37 تريليون وحدة حرارية بريطانية. وتقول الشركة إن اضطراب الملاحة في مضيق هرمز، الذي بدأ في مارس، واصل تقييد شحنات غاز البترول المسال والنافثا والغاز الطبيعي المسال طوال الربع الثالث.
وعلى أساس سنوي، بقيت أحجام السوائل المخصصة للتصدير والتداول أدنى بنسبة 28 في المئة، وإجمالي أحجام المبيعات أدنى بنسبة 22 في المئة.
وزادت أحجام الغاز المحلي 20 في المئة على أساس فصلي إلى 513 تريليون وحدة حرارية بريطانية. لكنها جاءت دون مستواها في الربع الثالث من 2025 بنسبة 19 في المئة، وهو ما عزته الشركة إلى تراجع غاز إعادة الحقن وسحب الإيثان، فيما استقرت أحجام غاز المبيعات تقريباً على أساس سنوي.
أحجام المبيعات (بتريليونات الوحدات الحرارية البريطانية)
| المنتج | الربع الثالث 2026 | الربع الثاني 2026 | الربع الثالث 2025 |
|---|---|---|---|
| الغاز المحلي | 513 | 429 | 635 |
| السوائل للتصدير والتداول | 198 | 117 | 273 |
| حصة أدنوك للغاز الطبيعي المسال | 37 | 19 | 46 |
| الكبريت | 3 | 1 | 5 |
| الإجمالي | 751 | 567 | 959 |
بند أدنوك للغاز الطبيعي المسال هو حصة أدنوك للغاز التناسبية البالغة 70 في المئة من أحجام إنتاج أدنوك للغاز الطبيعي المسال. وقد لا يتطابق مجموع المنتجات مع الإجمالي بسبب التقريب.
وفي قراءة ذي إيدج، تعافت السوائل المخصصة للتصدير بفضل الأحجام لا الأسعار المرجعية، فيما استفاد الغاز الطبيعي المسال من ارتفاع الأسعار المحققة، وقدّم الكبريت ما تصفه الشركة بمساهمة استثنائية. فقد جاء متوسط أربعة من المؤشرات الخمسة في جدول الأسعار لدى الشركة أدنى منه في الربع الثاني.
إذ بلغ متوسط خام برنت 96 دولاراً للبرميل، مقابل 104 دولارات في الربع الثاني.
وانخفض البروبان 19 في المئة والبيوتان 21 في المئة. ولم يرتفع سوى مؤشر اليابان وكوريا للغاز الطبيعي المسال، بنسبة 8 في المئة.
وعلى أساس سنوي جاءت المؤشرات كلها أعلى، غير أن الشركة تقول إن الاضطراب حدّ من قدرتها على تحميل شحنات السوائل والغاز الطبيعي المسال وتصديرها، ومن ثم من قدرتها على الاستفادة الكاملة من تلك الأسعار.
الأسعار المرجعية، متوسطات فصلية
| المؤشر | الربع الثالث 2026 | الربع الثاني 2026 | الربع الثالث 2025 |
|---|---|---|---|
| برنت (دولار للبرميل) | 96 | 104 | 69 |
| مؤشر اليابان وكوريا (دولار لكل مليون وحدة حرارية) | 19 | 17 | 12 |
| البروبان (دولار للطن) | 608 | 753 | 538 |
| البيوتان (دولار للطن) | 633 | 807 | 508 |
| النافثا (دولار للطن) | 710 | 803 | 536 |
كما وردت في جدول الشركة: برنت هو خام برنت الأوروبي تسليم ظهر السفينة، والبروبان والبيوتان وفق سعر العقد السعودي تسليم ظهر السفينة، والنافثا من الخليج العربي. ونسب التغير الواردة في النص هي النسب التي تنشرها الشركة، وقد تختلف عن التغيرات المحسوبة من الأسعار المقرّبة في الجدول.
الأرباح ترتفع في قطاعات الأعمال الأربعة وصافي الدخل يعادل مستواه قبل عام
وقالت الشركة إن أرباح الغاز المحلي قبل الفوائد والضرائب والاستهلاك والإطفاء ارتفعت 28 في المئة على أساس فصلي إلى 878 مليون دولار، بفضل زيادة أحجام غاز المبيعات مع طلب موسمي قوي رفع الهوامش. وجاءت أدنى بنسبة 4 في المئة من مستواها قبل عام.
وصعدت أرباح السوائل المخصصة للتصدير والتداول 90 في المئة إلى 701 مليون دولار مع تعافي الشحنات، لكنها بقيت أدنى بنسبة 28 في المئة من مستواها قبل عام، بفعل انخفاض أحجام التصدير وضعف الأسعار المحققة لغاز البترول المسال.
وارتفعت حصة الشركة من أرباح أدنوك للغاز الطبيعي المسال قبل الفوائد والضرائب والاستهلاك والإطفاء إلى نحو ثلاثة أمثالها، مسجلة 204 ملايين دولار، بفضل ارتفاع الأسعار المحققة للغاز الطبيعي المسال. ويضع البيان ارتفاع الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء من مبيعات المنتجات الدولية عند 106 في المئة.
وبلغت أرباح الكبريت 239 مليون دولار، مقابل 111 مليون دولار قبل عام، بفضل الارتفاع الحاد في الأسعار المحققة. ويُظهر البيان أنها زادت 249 في المئة عن الربع الثاني.
وأسهم الغاز المحلي بنسبة 43.3 في المئة من أرباح الربع الثالث قبل الفوائد والضرائب والاستهلاك والإطفاء، مقابل 57.5 في المئة في الربع الثاني، حين سجلت الصادرات أدنى مستوياتها هذا العام.
واتسع هامش هذه الأرباح إلى 38.6 في المئة من 32.9 في المئة في الربع الثاني، بعدما كان 36.7 في المئة قبل عام.
نتائج الربع الثالث (بملايين الدولارات)
| البند | الربع الثالث 2026 | الربع الثاني 2026 | الربع الثالث 2025 |
|---|---|---|---|
| الإيرادات | 5,252 | 3,624 | 5,931 |
| الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء | 2,027 | 1,194 | 2,178 |
| الغاز المحلي | 878 | 687 | 914 |
| السوائل للتصدير والتداول | 701 | 369 | 974 |
| حصة أدنوك للغاز الطبيعي المسال | 204 | 71 | 177 |
| الكبريت وبنود أخرى | 243 | 67 | 113 |
| صافي الدخل | 1,336 | 665 | 1,338 |
| الإنفاق الرأسمالي | 1,664 | 983 | 827 |
تشمل الإيرادات والأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء حصة الشركة التناسبية في المشاريع المشتركة كما تعرضها، وهي مقاييس من خارج المعايير الدولية لإعداد التقارير المالية. والبنود الأربعة هي هذه الأرباح موزعة حسب قطاع الأعمال، ويضم بند الكبريت والبنود الأخرى بنوداً غير موزعة على خط منتجات بعينه. وبلغت الإيرادات وفق المعايير الدولية لإعداد التقارير المالية 4,384 مليون دولار، مقابل 4,856 مليون دولار قبل عام. وقد لا يتطابق مجموع قطاعات الأعمال مع إجمالي هذه الأرباح بسبب التقريب.
وارتفعت الإيرادات على الأساس نفسه 45 في المئة عن الربع الثاني إلى 5.25 مليار دولار، لكنها جاءت أدنى بنسبة 11 في المئة من مستواها قبل عام.
وانخفض الربح قبل الضريبة 12.9 في المئة على أساس سنوي إلى 1.49 مليار دولار.
ومع ذلك عادل صافي الدخل مستواه في الربع الثالث من 2025، لأن مصروف ضريبة الدخل، بعد خصم الإيراد الضريبي المؤجل، تراجع إلى 159 مليون دولار من 378 مليون دولار.
واتسع هامش صافي الدخل، محسوباً على الإيرادات التناسبية للشركة، إلى 25.4 في المئة من 22.6 في المئة قبل عام.
وفي الأشهر التسعة الأولى، انخفض صافي الدخل 23 في المئة إلى 3.08 مليار دولار، وقالت الشركة إن ذلك يعكس أساساً أثر التطورات الجيوسياسية في أحجام التصدير.
وارتفع معدل استغلال الأصول في منشآت الشركة إلى 67.3 في المئة في الربع الثالث من 54.1 في المئة في الربع الثاني، بعدما كان 91.3 في المئة قبل عام.
التوقعات ترتفع إلى 4 مليارات دولار على الأقل مع تضاعف الاستثمار
وتجاوز الربع الثالث توقعات الشركة نفسها في أغسطس لصافي دخل بين 600 و800 مليون دولار، وهي توقعات افترضت استمرار اضطراب الشحن عبر مضيق هرمز. وجاء صافي الدخل الفعلي أعلى بمقدار 536 مليون دولار من الحد الأعلى لذلك النطاق.
وكانت الشركة قد قدّرت في أغسطس صافي دخلها للعام بأكمله بما بين 3.5 و4 مليارات دولار، شرط استعادة العمليات البحرية بالكامل بحلول الربع الرابع وعودة الأسعار المحققة إلى طبيعتها. وباتت تتوقع الآن ألا يقل عن 4 مليارات دولار، مع إشارتها إلى أن استمرار الاضطرابات عبر المضيق ما زال يفرض بيئة تشغيلية صعبة.
ويعني ذلك صافي دخل لا يقل عن 920 مليون دولار في الربع الرابع، بحسب حساب ذي إيدج انطلاقاً من رقم الأشهر التسعة. وتقول الشركة إن توقعاتها تبقى مرهونة بتطورات أوضاع الملاحة البحرية في المنطقة.
توقعات 2026 مقارنة بالأشهر التسعة الأولى
| المقياس | الأشهر التسعة 2026 | توقعات 2026 |
|---|---|---|
| منتجات الغاز المحلي (تريليون وحدة حرارية) | 1,460 | 1,950 إلى 2,000 |
| السوائل للتصدير والتداول (تريليون وحدة حرارية) | 517 | 680 إلى 740 |
| منتجات المشروع المشترك للغاز المسال (تريليون وحدة حرارية) | 103 | 125 إلى 150 |
| هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء | 36% | 36% إلى 37% |
| الإنفاق الرأسمالي (بملايين الدولارات) | 3,672 | 5,000 |
التوقعات كما وردت في تقرير الإدارة الصادر عن الشركة تحت عنوان توقعات 2026 الجديدة، ورقم الإنفاق الرأسمالي مذكور على أنه تقريبي.
وتضاعف الإنفاق الرأسمالي على أساس سنوي إلى 1.66 مليار دولار في الربع الثالث، وربطت الشركة ذلك بتسريع الاستثمار في مشاريع النمو.
وبلغ صافي النقد من الأنشطة التشغيلية 3.82 مليار دولار في الأشهر التسعة، فيما بلغ التدفق النقدي الحر باستثناء تحركات رأس المال العامل 799 مليون دولار.
وبلغ النقد 2.48 مليار دولار في 30 سبتمبر، نزولاً من 3.70 مليار دولار في بداية العام. وسحبت الشركة قروضاً من أدنوك بقيمة 1.3 مليار دولار خلال الفترة.
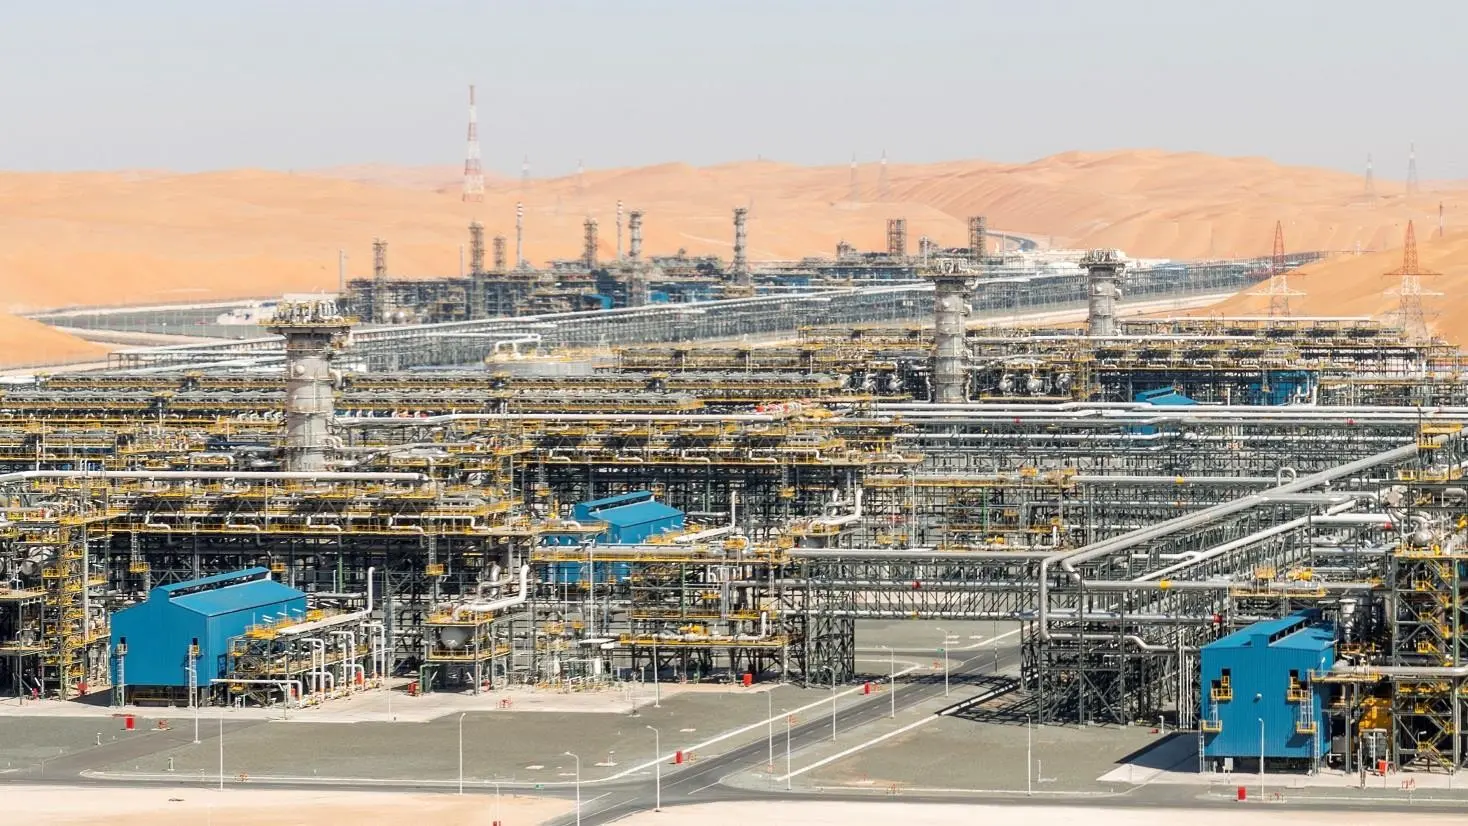
وتقدمت أعمال إعادة تأهيل الوحدات المتضررة في مجمع حبشان وفق الخطة، وتقول الشركة إنها ماضية في استعادة الطاقة التشغيلية الكاملة للمجمع بحلول الربع الثاني من 2027.
وقالت الشركة إن مشاريع النمو العملاقة الأربعة حققت جميعها إنجازات خلال الربع. فقد بدأت الأعمال الإنشائية للمرحلة الثالثة من مشروع تطوير الغاز الغني، وهي وحدة لتجزئة سوائل الغاز الطبيعي في الرويس بطاقة تتجاوز 8 ملايين طن سنوياً مخصصة للتصدير، وأكملت تركيب أول وحدتين رئيسيتين لضواغط التبريد في مشروع الرويس للغاز الطبيعي المسال. وفي مشروع ميرام لزيادة استخلاص الإيثان وتعظيم العائد منه، أنجزت أول عملية ربط مع مرافق المعالجة القائمة وبدأت استقبال أولى كميات الغاز، فيما بدأ مشروع استدامة تشغيل أول وحدة لضغط غاز المبيعات.
وتتوقع الشركة أن تحقق المشاريع الأربعة قيمة محلية مضافة تبلغ 13.4 مليار دولار، وتخطط لاستثمار نحو 28 مليار دولار بين 2026 و2030.
ويشكل البرنامج ركيزة لنمو مستهدف بنسبة 60 في المئة في الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بحلول 2030 مقارنة بمستويات 2023، وهو إسقاط من الشركة يستند إلى سعر 70 دولاراً لبرميل خام برنت.
أما اتفاقية توريد الغاز الطبيعي المسال لمدة خمس سنوات مع توتال إنرجيز، التي تناولتها ذي إيدج في 3 نوفمبر، فجاءت بعد انتهاء الربع.
التوزيعات ترتفع 5 في المئة ضمن سياسة تمتد حتى 2030
ووافق مجلس الإدارة على توزيع أرباح ربعية بقيمة 940 مليون دولار عن الربع الثالث، بزيادة 5 في المئة على 896 مليون دولار وُزعت عن الربع الثالث من 2025.
وتعتزم الشركة، بحسب ما أعلنته، توزيع أرباح نقدية تبلغ نحو 3.762 مليار دولار عن 2026، مقابل 3.584 مليار دولار أُقرت عن 2025.
وتقضي سياستها بزيادة التوزيعات السنوية 5 في المئة سنوياً حتى 2030.
وقالت الشركة إن التدفق النقدي التشغيلي في الأشهر التسعة غطى توزيعات الأرباح المعلنة عن الأرباع الثلاثة الأولى والبالغة 2.82 مليار دولار. وقدّرت عائد توزيعات 2026 بـ5.34 في المئة استناداً إلى سعر إغلاق السهم في 9 نوفمبر.
ما نراقبه: يُتداول السهم دون أحقية التوزيع اعتباراً من 18 نوفمبر، ومن المتوقع صرف التوزيع في 8 ديسمبر. وتتوقع أدنوك للغاز إعلان نتائج الربع الرابع من 2026 في 10 فبراير 2027.
المنهجية: الأرقام من بيان أدنوك للغاز عن الربع الثالث من 2026، وتقرير المناقشة والتحليل الصادر عن الإدارة، والبيانات المالية الموحدة المرحلية المختصرة للأشهر التسعة المنتهية في 30 سبتمبر 2026، المنشورة على سوق أبوظبي للأوراق المالية في 10 نوفمبر 2026، فيما وردت توقعات أغسطس في بيان الربع الثاني الصادر في 10 أغسطس 2026، وتوزيعات 2025 في صفحة توزيعات الأرباح لدى الشركة. وتشمل الإيرادات والأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء حصة الشركة التناسبية في المشاريع المشتركة. والنسب والمقارنات غير المنسوبة إلى مصدر من حساب ذي إيدج.
المصادر: أدنوك للغاز، سوق أبوظبي للأوراق المالية، ذي إيدج.