مجلس الوزراء الكويتي يقر مشروع قانون التمويل العقاري بسداد لا يتجاوز 25 سنة
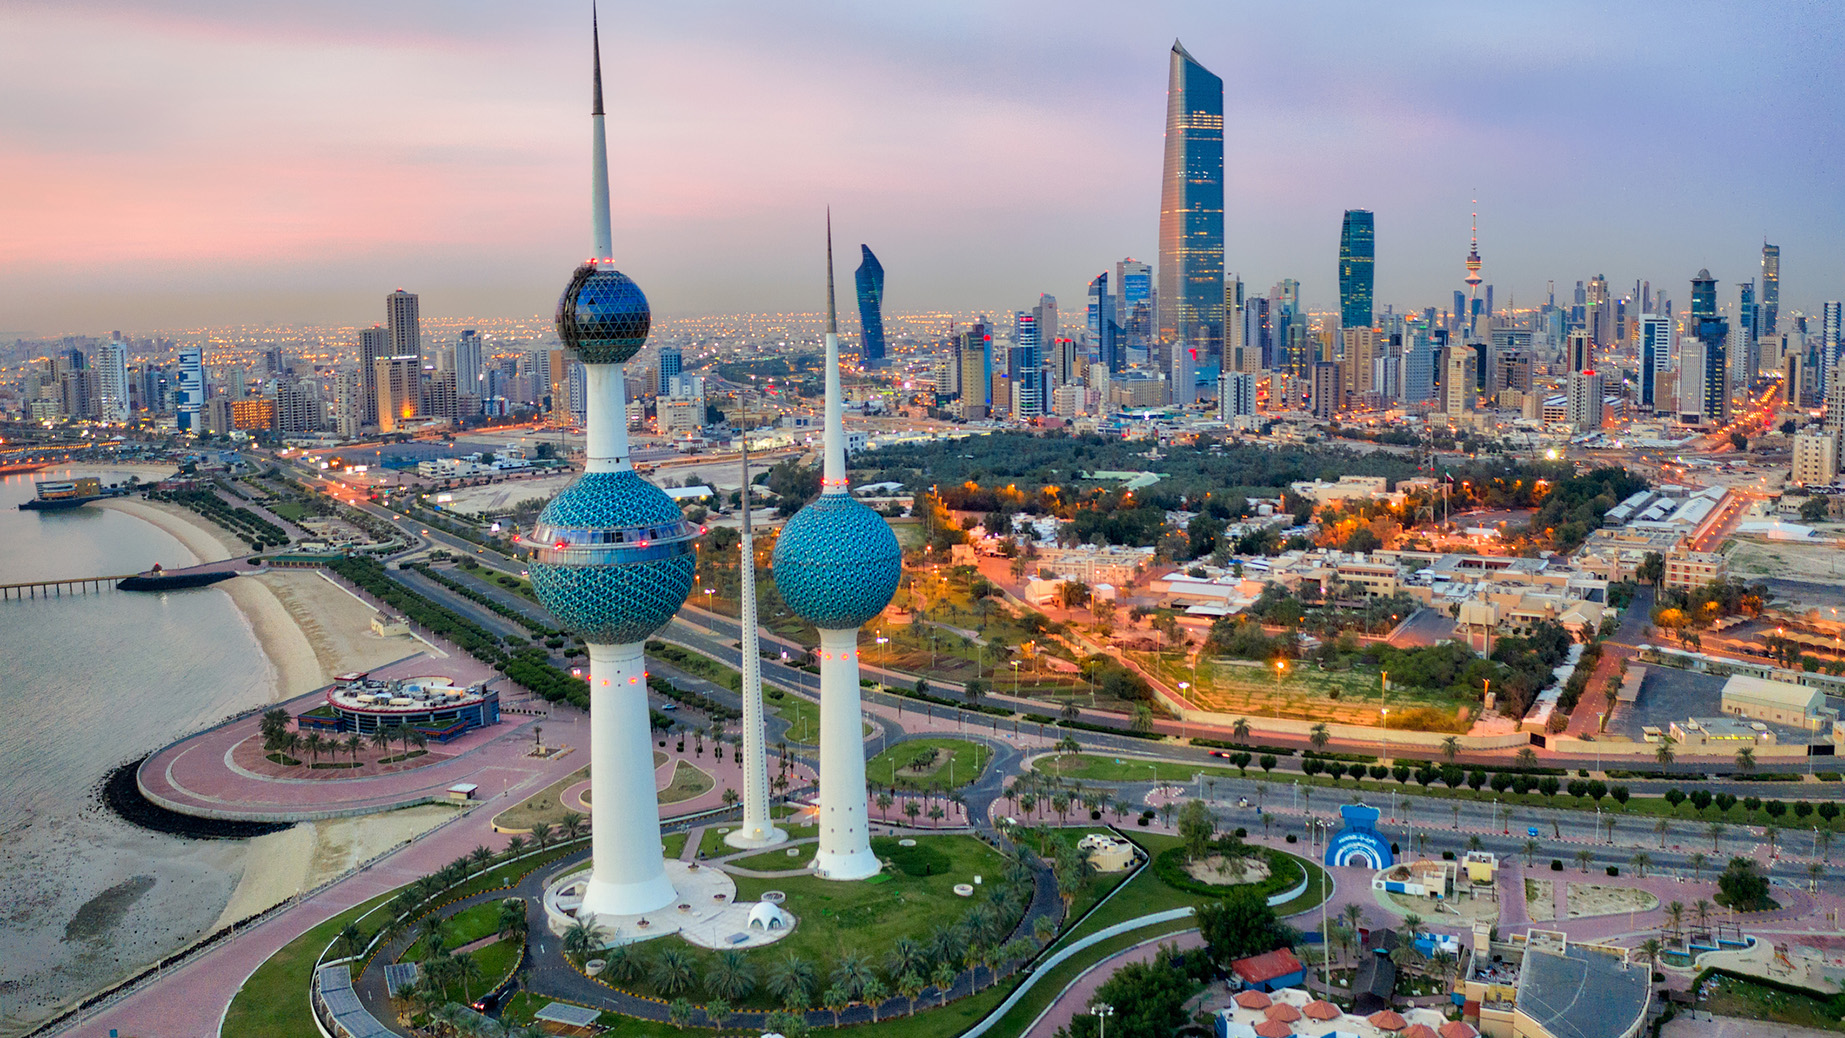
وافق مجلس الوزراء الكويتي يوم الثلاثاء على مشروع مرسوم بقانون بشأن التمويل العقاري لمستحقي الرعاية السكنية، ورفعه إلى أمير البلاد الشيخ مشعل الأحمد الجابر الصباح تمهيدا للنظر فيه. وعرض وزير الدولة لشؤون البلدية ووزير الدولة لشؤون الإسكان عبداللطيف المشاري مواد المشروع الخمس عشرة في تصريح لوكالة الأنباء الكويتية عقب الاجتماع، وفيها سداد بأقساط شهرية متساوية لمدة لا تتجاوز 25 سنة من تاريخ بداية صرف التمويل.
غرضان وشرط واحد للاستحقاق
أجازت المادة الثانية التمويل لشراء وحدة سكنية من المطور العقاري وفقا للقانون رقم 118 لسنة 2023 بشأن تأسيس شركات إنشاء مدن أو مناطق سكنية وتنميتها اقتصاديا، والمعدل بالمرسوم بقانون رقم 89 لسنة 2025، أو في بناء القسيمة الحكومية المخصصة من المؤسسة العامة للرعاية السكنية وفق شروطها في المشاريع المنفذة والجاري تنفيذها. وحددت المادة الثالثة شروط استحقاق التمويل المدعوم باستيفاء الشروط العامة في لائحة القروض العقارية الصادرة من بنك الائتمان الكويتي وعدم التمتع بالرعاية السكنية من الدولة سابقا. وأجازت المادة الرابعة الجمع بين التمويل المدعوم وغير المدعوم وفق ضوابط بنك الكويت المركزي، وجعلت المستفيد مسؤولا عن أصل التمويلين وعن فوائد أو عوائد التمويل غير المدعوم، فيما تتحمل الدولة تكلفة الفوائد أو العوائد على التمويل المدعوم.
| المادة | الحكم |
|---|---|
| 3 | شروط لائحة القروض العقارية لبنك الائتمان وعدم سبق التمتع بالرعاية السكنية |
| 4 | جواز الجمع بين التمويل المدعوم وغير المدعوم وفق ضوابط البنك المركزي |
| 5 | أقساط شهرية متساوية ومدة سداد لا تتجاوز 25 سنة من بداية الصرف |
| 7 | إعادة جدولة عند التعثر لمدة لا تتجاوز 5 سنوات |
| 9 | وزارة المالية تدفع فوائد أو عوائد التمويل المدعوم من الاحتياطي العام عبر بنك الائتمان |
| 10 | بنك الائتمان، نيابة عن الدولة، يضمن الرصيد المتبقي من التمويل المدعوم عند التعثر |
| 13 | البنك المركزي يضع القواعد ويحدد فائدة التمويل غير المدعوم |
| 14 | اللائحة التنفيذية بمرسوم خلال 6 أشهر من النشر في الجريدة الرسمية |
وكالة الأنباء الكويتية، بيان مجلس الوزراء وتصريح وزير الإسكان عن مشروع المرسوم بقانون، 22 سبتمبر 2026.
الدولة تحتفظ بالدعم وبالمخاطر
بموجب المادة التاسعة يكون بنك الائتمان الكويتي نائبا عن الدولة في توقيع العقود مع الجهات المانحة للتمويل، وتدفع وزارة المالية الفوائد أو العوائد المترتبة على التمويل المدعوم إلى بنك الائتمان من حساب الاحتياطي العام ليسددها بدوره للجهات المانحة. وألزمت المادة العاشرة بنك الائتمان، نيابة عن الدولة، بضمان الرصيد المتبقي من التمويل المدعوم عند تعثر المستفيد، ومنحته المادة الحادية عشرة الرهن العقاري مقابل ذلك الالتزام، ولا ينعقد الرهن إلا بعقد رسمي. وأجازت المادة الثانية عشرة لبنك الائتمان أو لأي جهة يحددها الوزير المختص شراء كل التمويل العقاري الممنوح للمستفيدين من الجهات المانحة أو بعضه. وألزمت المادة السابعة الجهات المانحة بإنذار المستفيد المتعثر، وأجازت إعادة الجدولة لمدة لا تتجاوز 5 سنوات على أن يتحمل المستفيد فوائد أو عوائد فترة الجدولة.
لماذا يهم: جرى تقديم الرعاية السكنية في الكويت أساسا عبر وحدات تبنيها الدولة وائتمان مدعوم من مصرف حكومي. ويدخل هذا المشروع البنوك وغيرها من الجهات المرخصة إلى المنظومة، فيما تبقى فاتورة الدعم على وزارة المالية ويبقى الضمان، الذي يقدمه بنك الائتمان نيابة عن الدولة، مقابل الرهن العقاري. وهذا تصميم مالي بقدر ما هو تصميم إسكاني.
النظرة المستقبلية: المشروع الآن لدى سمو الأمير، وتمنح المادة الرابعة عشرة ستة أشهر من النشر في الجريدة الرسمية لإصدار اللائحة التنفيذية، فيما تسري الأحكام على المستفيدين بحسب المادة الخامسة عشرة من تاريخ نشر اللائحة. ولا يتضمن العرض سقفا للتمويل ولا نسبة مساهمة من المستفيد ولا تسعيرا للتمويل غير المدعوم ولا قائمة بالجهات المانحة، وتترك فائدة الجزء غير المدعوم للبنك المركزي.
المصادر: وكالة الأنباء الكويتية.