
وزارة الخزانة الأمريكية تدرس على ما يُذكر استخدام حسابها النقدي البالغ 950 مليار دولار لتمويل توسيع إعادة شراء السندات
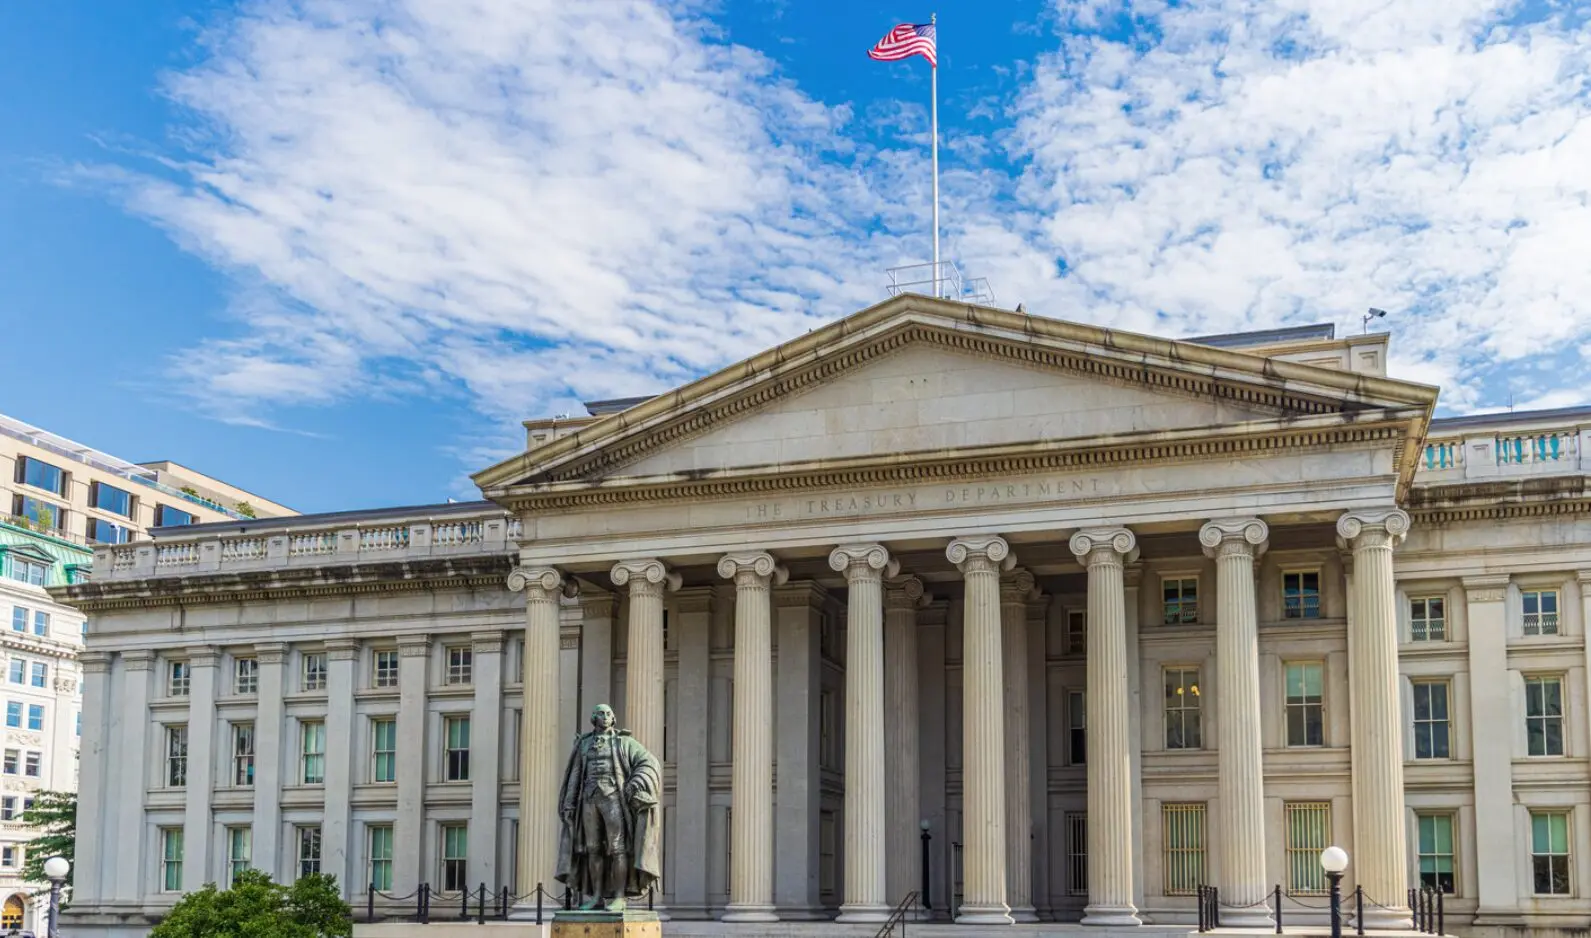
تدرس وزارة الخزانة الأمريكية السحب من النقد في حسابها العام للخزانة، الذي بلغ نحو 950 مليار دولار في منتصف أغسطس، للمساعدة في تمويل عملياتها الموسّعة لشراء السندات الحكومية الأطول أجلاً، وفق ما ذكرته شبكة سي إن بي سي يوم الاثنين نقلاً عن مسؤولَين كبيرَين في الخزانة. ولم تعلن الوزارة عن أي تغيير من هذا القبيل في التمويل.
والتمييز مهم لأن توسيع إعادة الشراء نفسه رسمي بالفعل، وقد تناولناه في تقريرنا الصادر في 21 أغسطس. فقد قالت الخزانة في 19 أغسطس إن الحد الأقصى لعمليات إعادة الشراء الداعمة للسيولة في شريحتَي 10 إلى 20 عاماً و20 إلى 30 عاماً سيرتفع من 2 مليار دولار إلى 4 مليارات دولار على الأقل لكل عملية، اعتباراً من 9 سبتمبر وحتى 4 نوفمبر. والجديد هو الاحتمال المُبلَّغ عنه بالسحب من الرصيد النقدي للحكومة بوصفه مصدر تمويل إضافياً إلى جانب إصدار أذون قصيرة الأجل الذي كانت الأسواق تتوقعه. ولم يذكر المسؤولان كم قد يُستخدم من الحساب، إن استُخدم، أو متى قد يُعلن هذا التغيير.
| المؤشر | القيمة |
|---|---|
| الحد الأقصى لإعادة الشراء، عمليات الأجل الطويل | من 2 مليار إلى 4 مليارات دولار على الأقل |
| سارية | 9 سبتمبر إلى 4 نوفمبر 2026 |
| الحساب العام للخزانة، 19 أغسطس | 936.4 مليار دولار |
| الحساب العام للخزانة، المتوسط الأسبوعي | 953.6 مليار دولار |
| إجمالي الدين العام الأمريكي | أكثر من 40 تريليون دولار |
وتُظهر بيانات الاحتياطي الفيدرالي أن الحساب العام للخزانة، وهو حساب التشغيل النقدي للحكومة لدى البنك المركزي، بلغ 936.4 مليار دولار في 19 أغسطس بمتوسط أسبوعي قدره 953.6 مليار دولار. وهذا أعلى بكثير من نطاق 550 إلى 600 مليار دولار الذي كان مستهدفاً في عهد الإدارة السابقة، وهو تراكم تنسبه سي إن بي سي إلى وزير الخزانة سكوت بيسنت. وتعادل عملية موسّعة واحدة بقيمة 4 مليارات دولار نحو 0.4 بالمئة فقط من الرصيد المتوسط الأسبوعي للحساب البالغ 953.6 مليار دولار، بحسب حسابنا، ما يوضّح حجم الحساب النقدي مقارنة بالعمليات المنفردة دون أن يعني أن كامل الرصيد متاح لإعادة الشراء. وأي نقد يُستخدم سيترك مع ذلك وسادة أصغر أمام أزمة سقف دين مقبلة وسيتعيّن تجديده عبر الضرائب أو الإصدار.
وتأتي الفكرة المُبلَّغ عنها في أعقاب ارتفاع حاد في تكاليف الاقتراض طويلة الأجل، مع بلوغ عائد سندات الثلاثين عاماً أعلى مستوى له منذ 2007 في منتصف أغسطس، وفي وقت تجاوز فيه إجمالي الدين العام الأمريكي 40 تريليون دولار. واستخدام النقد القائم بدلاً من إصدار أذون جديدة سيغيّر توقيت وتركيب تدفقات النقد والإصدار لدى الخزانة حول العمليات، لكنه لن يقلّص حاجة الحكومة الأساسية للتمويل ولن يكون معادلاً لشراء الأصول من جانب الاحتياطي الفيدرالي.
لماذا يهم: تمويل إعادة الشراء من النقد بدلاً من إصدار جديد سيغيّر حجم المعروض الجديد قصير الأجل الذي يتعيّن على السوق استيعابه بينما تدعم الخزانة الأجل الطويل، كما أن التوافر المُبلَّغ عنه للحساب النقدي يمنح الخزانة مصدر تمويل أكبر مما افترضته الأسواق، وهو ما قد يغيّر تصوّرات قدرة البرنامج بعد أن أحدث توسّعه الأولي تحرّكاً وجيزاً فقط في العوائد. ومقدار ما ستستخدمه الخزانة فعلاً من تلك القدرة غير معروف، ولأن الخطة مُبلَّغ عنها لا معلنة، فإنها تظل رهن التأكيد الرسمي.
الآفاق: المؤشرات هي ما إذا كانت الخزانة ستتناول رسمياً استخدام الحساب النقدي، وحجم الإقبال في أولى العمليات الموسّعة في منتصف إلى أواخر سبتمبر، وبيان إعادة التمويل الفصلي المقبل في 4 نوفمبر الذي سيوضّح حجم الدعم ومدته.
المصادر: سي إن بي سي، 24 أغسطس 2026؛ وزارة الخزانة الأمريكية، 19 أغسطس 2026؛ الاحتياطي الفيدرالي، بيان H.4.1، 20 أغسطس 2026.






