مؤلفون في مدونة المركزي الأوروبي يرجّحون تصحيحاً في الأسهم الأميركية وانكشاف الأسر الأوروبية على التكنولوجيا عند 440 مليار يورو
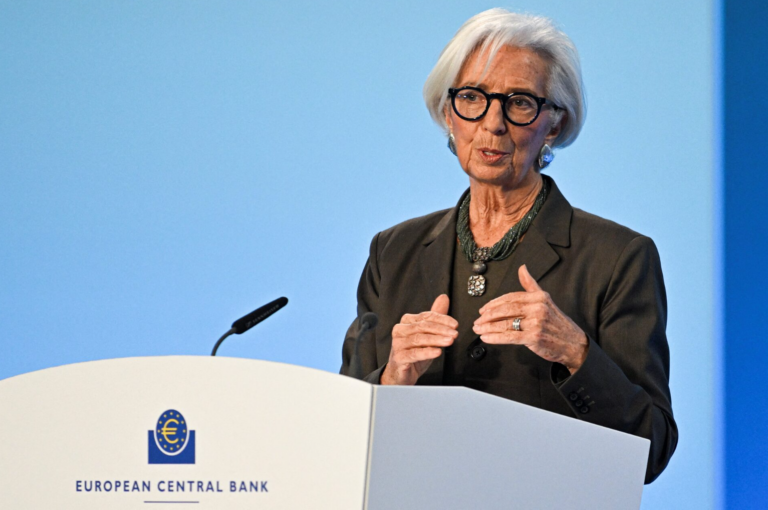
نشر خمسة من اقتصاديي البنك المركزي الأوروبي مقالاً في مدونة البنك في 17 أغسطس يرون فيه أن تصحيحاً في تقييمات أسهم التكنولوجيا الأميركية أمر متوقع، ولا تستند حجتهم إلى القول بأن الأسعار الحالية خاطئة. ويكتب المؤلفون أن البحوث الاقتصادية في الثورات التكنولوجية السابقة تقود إلى ما يصفونه بنتيجة مقلقة، وأن الحجة الداعية إلى توقع تصحيح تصح سواء كانت التقييمات الراهنة رشيدة أم غير رشيدة.
وهذا التمييز هو جوهر التحليل في المقال، وهو الجزء الأكثر عرضة للضياع في التلخيص.
الحجة الرشيدة للهبوط. يرى المؤلفون أن حالة عدم اليقين البالغة بشأن إنتاجية تقنية جديدة يمكن أن تبرر تقييمات مرتفعة، لأن الجانب الصاعد يصعب تحديد سقفه فعلياً. ويستخدمون إنفيديا، التي يشيرون إلى ارتفاع سعر سهمها عشرين ضعفاً منذ 2022، مثالاً على مستثمرين يسعّرون خياراً على نتيجة قد تكون هائلة. أما الآلية التي تنتج الهبوط لاحقاً فليست خيبة الأمل، بل الانتشار. فما دامت التقنية محصورة في عدد قليل من الشركات، يظل إخفاقها مشكلة قطاع واحد ويمكن تنويع المخاطرة بعيداً عنها. ومع اتساع التبني يصبح عدم اليقين نفسه شاملاً للاقتصاد ولا يمكن تنويعه، فيطالب المستثمرون بعلاوة مخاطرة أعلى. وخلاصة المقال أن ارتفاع علاوة المخاطرة يغلب تاريخياً الأثر الإيجابي على التدفقات النقدية، ما لم يكن نمو الأرباح قوياً بما يكفي للتعويض. ولذلك يمكن أن تهبط الأسعار حتى لو نجحت التقنية وارتفعت الأرباح.
الحجة السلوكية تسير في الاتجاه نفسه بقوة أكبر. فالمستثمرون المفرطون في الثقة يرفعون الأسعار فوق الأساسيات، وحين يتلاشى التفاؤل تهبط الأسعار بحدة أكبر مما في السيناريو الرشيد. وكلا المسارين ينتهي إلى تصحيح. ويوضح المؤلفون صراحةً أن التوقيت غير قابل للمعرفة مسبقاً وأن أنماط الازدهار والانهيار هذه لا تُحدد إلا بأثر رجعي، ويوضحون بالقدر نفسه أن التصحيح لا يعني أن أسعار اليوم سقف. فإذا أثبتت التقنية قدرة تحويلية كافية فقد تكون التقييمات أعلى بكثير لاحقاً، حتى بعد الهبوط.
رقم الانكشاف هو ما ينبغي حمله. تحتفظ الأسر في منطقة اليورو بانكشاف يبلغ نحو 440 مليار يورو على أسهم التكنولوجيا الأميركية، ومعظمه ليس مباشراً بل عبر صناديق الاستثمار وصناديق المؤشرات المتداولة منخفضة التكلفة، ويقول المقال إنها تحتفظ به دون أن تكون بالضرورة على وعي بمخاطر التركز المصاحبة. ويأتي الرقم من إحصاءات حيازات الأوراق المالية لدى البنك نفسه على أساس النظر عبر الصناديق، مقيسة بالقيم السوقية للربع الثالث من 2025، وتغطي أكبر خمس فئات مستثمرين في منطقة اليورو. كما تحتفظ شركات التأمين وصناديق التقاعد بانكشافات كبيرة، وهو ما يذكره المقال دون تحديد رقم لها.
هيكل الصناديق نفسه هو قناة الانتقال. وهذا ما يحوّل خسارة محفظة إلى مسألة استقرار مالي. فالتصحيح الحاد يجبر الصناديق على البيع لتلبية طلبات الاسترداد، بدءاً بالحيازات السائلة ثم بالأصول المتعثرة إذا استمر الهبوط، ما يدفع التقييمات إلى مزيد من التراجع ويطلق موجة استرداد جديدة. والسيناريو الأشد في المقال ليس تصحيح الأسهم وحده بل تصحيحاً يتزامن مع اضطراب أوسع في الأسواق يصعب على صانعي السياسة تهدئته، ويحدد المقال السبب مباشرةً: بخلاف حقبة الدوت كوم، تترك نقطة الانطلاق اليوم مجالاً أضيق بوضوح لخفض أسعار الفائدة أو استخدام السياسة المالية لامتصاص التداعيات.
سوق أوروبا نفسها ليست المشكلة، وهذا لا يساعد. يرى المؤلفون أن تقييمات منطقة اليورو أدنى بكثير من نظيرتها الأميركية بمقاييس السعر إلى الأرباح، مع ارتفاع الإنتاجية وهوامش التسعير في قطاع التكنولوجيا، وغياب المبالغة في مناخ أعمال الخدمات الرقمية، وارتفاع لافت في تبني الشركات للذكاء الاصطناعي خلال سنوات قليلة من إطلاق تشات جي بي تي في 2022. ويشيرون كذلك إلى أن الزيادة في الاستثمار الرقمي بمنطقة اليورو خلال العقد الماضي فاقت ثلاثة أضعاف النمو التراكمي للناتج المحلي في الفترة نفسها. وتهيمن أسهم الاقتصاد التقليدي على سوق منطقة اليورو التي تُظهر قليلاً من الحماس المرئي في كبرى الأسماء الأميركية، ما يحد من مخاطر انهيار محلي المنشأ. غير أن السوقين مرتبطتان تاريخياً ارتباطاً وثيقاً، فلن يترك التصحيح الأميركي منطقة اليورو بمنأى عنه.
لماذا يهم: خمسة اقتصاديين في بنك مركزي كبير يبنون حجة مفادها أن التصحيح يمكن أن يحدث دون أن يكون أحد قد تصرف بغير رشد، وهي حجة أصعب في الرد عليها من تحذير من فقاعة لأنها لا تتوقف على حكم بشأن المزاج السائد. وقناة الانتقال التي يصفونها تمر عبر الأسر التي اشترت صناديق مؤشرات لا عبر المصارف، ولهذا يضع المقال المسألة في إطار الاستقرار المالي لا الخسارة الخاصة. وبالنسبة للمؤسسات الخليجية فالقراءة البنيوية ذاتها: مخاطر التركز التي تصل عبر منتجات المؤشرات العالمية يحملها مستثمرون لم يختاروا تلك المراكز سهماً سهماً.
النظرة المستقبلية: يحمل المقال الإخلاء المعتاد بأن الآراء الواردة فيه تخص مؤلفيه ولا تمثل بالضرورة البنك المركزي الأوروبي أو نظام اليورو. فهو ليس بياناً للسياسة ولا ينبغي قراءته كذلك. لكنه يرسّخ الإطار التحليلي الذي يستخدمه المؤلفون الخمسة. أما البنود القابلة للقياس فهي نسبة السعر إلى الأرباح المعدلة دورياً التي يستخدمها المقال للتقييمات الأميركية وهي قريبة من ذروتها التاريخية، وما إذا كان رقم انكشاف الأسر سيتغير حين يحدّث البنك بياناته لحيازات الأوراق المالية بالنظر عبر الصناديق من قاعدة الربع الثالث 2025.
المصادر: البنك المركزي الأوروبي، مدونة البنك، “طفرة الذكاء الاصطناعي: حماس رشيد أم فقاعة دوت كوم جديدة؟”، 17 أغسطس 2026 · إحصاءات حيازات الأوراق المالية لدى البنك المركزي الأوروبي.