اتفاق أمريكي–إيراني قد يساعد مصر على استعادة إيرادات قناة السويس، لكن الـ10 مليارات دولار لن تعود بين عشية وضحاها
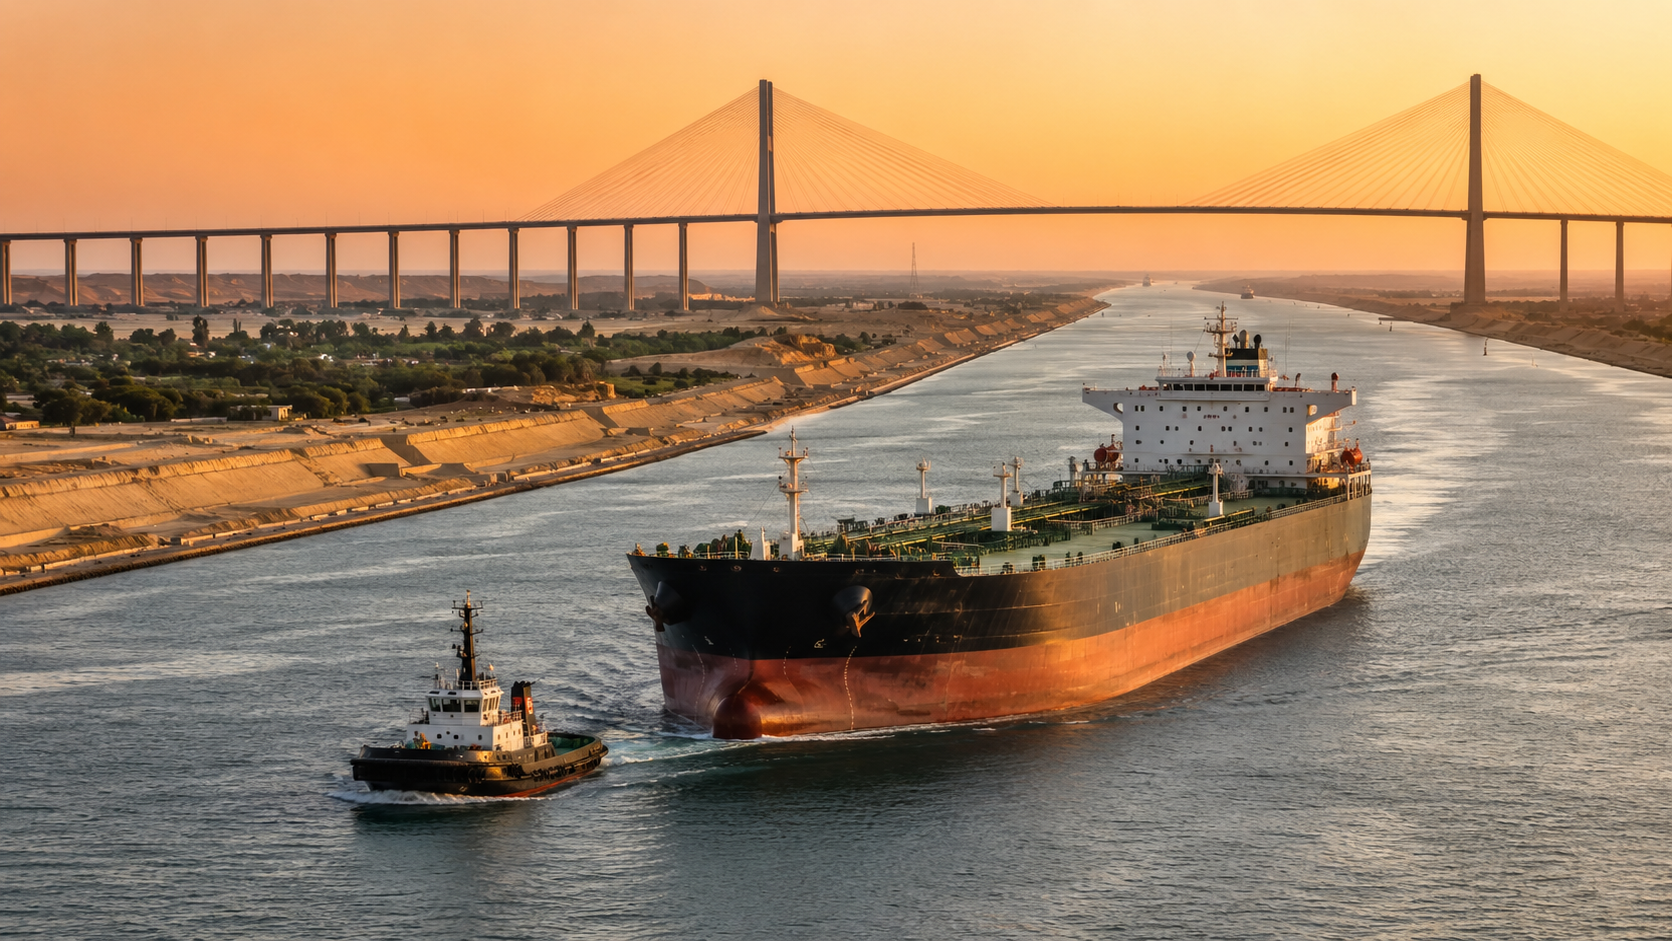
قد يحسّن اتفاق مرحلي مُعلَن بين واشنطن وطهران لإعادة فتح مضيق هرمز المعنويات تجاه طرق الملاحة الإقليمية، لكن بالنسبة لمصر يبقى العامل الحاسم هو الأمن في باب المندب والبحر الأحمر، لا هرمز وحده.
لذا ينبغي التعامل مع الاتفاق كمحفّز محتمل للثقة لدى خطوط الشحن وشركات التأمين والمستأجرين، لا كحدث إيرادي فوري. وذكرت «بلومبرغ» ومصادر أخرى أن الولايات المتحدة وإيران اتفقتا على إعادة فتح مضيق هرمز، فيما حذّر محللون من أن تطبيع تدفقات النفط والشحن بالكامل قد يستغرق أسابيع أو أشهراً حتى مع وجود اتفاق.
رقم الـ10 مليارات دولار تقدير لخسارة لا نقداً فورياً
لرقم الـ10 مليارات دولار أساس رسمي، لكنه يحتاج إلى تفسير دقيق. فقد ذكرت الرئاسة المصرية في مايو 2026 أن الرئيس عبد الفتاح السيسي أبلغ الأمين العام لمنظمة التعاون الاقتصادي والتنمية بأن مصر خسرت نحو 10 مليارات دولار من إيرادات قناة السويس نتيجة الهجمات على السفن في باب المندب في ظل النزاع الإقليمي.
ويعني ذلك أن الرقم يشير إلى نقص تراكمي في الإيرادات أو إمكان تعافٍ، لا إلى تدفّق 10 مليارات دولار إلى مصر فور إعلان دبلوماسي. ويعتمد التعافي على عودة خطوط الشحن إلى مسار السويس، وتراجع أقساط التأمين، واستقرار أمن البحر الأحمر.
الفجوة الإيرادية المؤكدة نحو 6.26 مليار دولار سنوياً
تُظهر بيانات هيئة قناة السويس الرسمية حجم الصدمة. فقد بلغت إيرادات القناة مستوى قياسياً عند 10.250 مليار دولار في 2023، قبل أن تتراجع إلى 3.991 مليار دولار في 2024. والفارق 6.259 مليار دولار، أي بانخفاض نحو 61.1%.
وتراجعت الحركة بوتيرة مماثلة. إذ انخفض عدد السفن العابرة من 26,434 سفينة في 2023 إلى 13,213 في 2024، بتراجع 50%. وهبطت الحمولة الصافية من 1.568 مليار طن إلى نحو 524.5 مليون طن، بتراجع نحو 66.6%.
والحساب الشهري بسيط. ففي 2023 ولّدت القناة نحو 854 مليون دولار شهرياً في المتوسط، وفي 2024 نحو 333 مليون دولار شهرياً، أي فجوة شهرية ضمنية بنحو 522 مليون دولار.
وعلى هذا الأساس، فإن العودة الكاملة إلى وتيرة إيرادات 2023 ستضيف نحو 6.26 مليار دولار سنوياً مقارنةً بمستوى أزمة 2024. وتعويض نقص تراكمي قدره 10 مليارات دولار بهذه الوتيرة سيستغرق نحو 19 شهراً، لا ربعاً واحداً.
أحدث بيانات الحركة السنوية لا تزال تُظهر تعافياً غير مكتمل
تؤكد أحدث بيانات الحركة للعام الكامل أن التطبيع لم يتحقق بعد. ففي 2025 سجّلت قناة السويس 12,758 عبوراً للسفن، نزولاً من 13,213 في 2024. كما تراجعت الحمولة الصافية قليلاً إلى 522.084 مليون طن من 524.527 مليون طن.
ويعني ذلك أن مستوى حركة العام الكامل 2025 بقي عموماً عالقاً قرب قاعدة 2024 المنخفضة، رغم بدء تحسّن الظروف في وقت لاحق من العام.
وثمة مؤشرات على انتعاش أحدث. فقد قالت هيئة قناة السويس إن الإيرادات ارتفعت 18.5% في النصف الأول من السنة المالية 2025/2026، فيما زادت السفن العابرة 5.8% وارتفعت الحمولة الصافية 16% مقارنةً بالفترة نفسها قبل عام.
والتحسّن مشجّع، لكنه يبقى تعافياً من قاعدة منخفضة. فالانتعاش بنسبة من خانتين لا يعيد القناة وحده إلى المستويات القياسية المسجّلة قبل أزمة البحر الأحمر.
شحن الحاويات يبقى الاختبار الرئيسي
أقوى مؤشر يجب مراقبته هو شحن الحاويات. فهذا القطاع يحمل تجارة عالية القيمة وشديد الحساسية لمخاطر المسار وتكاليف التأمين وموثوقية الجداول الزمنية.
وتُظهر بيانات هيئة قناة السويس تراجع سفن الحاويات من 5,847 سفينة في 2023 إلى 1,748 في 2024، بانخفاض 70.1%. وهبطت الحمولة الصافية للحاويات من 657.033 مليون طن إلى 74.803 مليون طن، بتراجع 88.6%.
وتُظهر بيانات 2025 تحسّناً محدوداً فقط. إذ ارتفعت عبور سفن الحاويات إلى 1,840 سفينة، لكن الحمولة الصافية للحاويات تراجعت أكثر إلى 72.453 مليون طن. ومقارنةً بـ2023، بقيت حركة سفن الحاويات أقل بنحو 68.5%، فيما ظلّت حمولتها الصافية أدنى بنحو 89% من مستوى ما قبل الأزمة.
ولهذا لا يمكن الحكم على تعافي القناة بأعداد السفن الإجمالية وحدها. فعودة الناقلات أو سفن الشحن الأصغر تساعد، لكن التعافي الكامل للإيرادات يتطلب عودة ناقلات الحاويات الكبيرة والتحالفات الملاحية الكبرى إلى مسارات السويس بانتظام.
تحليل السيناريوهات: ما الذي يمكن أن تستعيده مصر
باستخدام فجوة الإيرادات الرسمية بين 2023 و2024 البالغة 6.259 مليار دولار، تكون ثلاثة سيناريوهات للتعافي مفيدة.
تعافٍ بنسبة 50% من الفجوة المفقودة سيضيف نحو 3.13 مليار دولار سنوياً، رافعاً الإيراد السنوي من قاعدة 2024 إلى نحو 7.12 مليار دولار. وتعافٍ بنسبة 75% سيضيف نحو 4.69 مليار دولار سنوياً، ليصل الإيراد السنوي إلى نحو 8.68 مليار دولار. أما التعافي الكامل فسيضيف نحو 6.26 مليار دولار سنوياً، معيداً الإيراد قرب مستوى 2023 القياسي البالغ 10.25 مليار دولار.
وهذا يجعل عنوان الـ10 مليارات دولار معقولاً فقط كهدف تعافٍ تراكمي أو كإشارة إلى إيرادات مفقودة عبر الزمن. أما الارتفاع السنوي المؤكد، مقيساً مقابل عام الأزمة 2024، فأقرب إلى 6.3 مليار دولار.
لماذا يهمّ ذلك لوضع مصر الخارجي
تُعدّ قناة السويس أحد مصادر النقد الأجنبي الأساسية لمصر، إلى جانب التحويلات والسياحة والصادرات والاستثمار الأجنبي. ولذا فإن أي تعافٍ مستدام سيدعم ميزان المدفوعات وسيولة النقد الأجنبي.
وبلغ صافي الاحتياطيات الدولية لمصر 53.13 مليار دولار بنهاية مايو 2026، وفقاً لبيانات البنك المركزي المصري. وقياساً إلى قاعدة الاحتياطي هذه، فإن تعافياً تراكمياً قدره 10 مليارات دولار يعادل نحو 18.8% من الاحتياطيات، فيما تعادل فجوة إيرادات 2024 الرسمية البالغة 6.259 مليار دولار نحو 11.8% منها. وهذا يجعل تعافي القناة ذا أهمية على مستوى الاقتصاد الكلي، حتى مع بقاء التوقيت غير مؤكد.
الآفاق
قد يحسّن اتفاق واشنطن–طهران المُعلَن شهية المخاطرة الإقليمية، خصوصاً إذا خفّف الضغط على طرق الطاقة وقلّل عدم اليقين الملاحي الأوسع. لكن تعافي قناة السويس سيتحدد أساساً بمدى بقاء باب المندب والبحر الأحمر آمنَين بما يكفي لعودة خطوط الشحن الكبرى على نطاق واسع.
والمؤشرات الرئيسية التي يجب رصدها ليست فقط التصريحات الدبلوماسية، بل الإيرادات الشهرية للقناة، وعبور سفن الحاويات، والحمولة الصافية، وأقساط تأمين مخاطر الحرب، وقرارات تسيير الناقلات الكبرى.
والخلاصة واضحة: قد يساعد الاتفاق مصر على إعادة بناء مصدر إيرادي تجاوز 10 مليارات دولار سنوياً في السابق، لكن الـ10 مليارات لن تعود بين عشية وضحاها. واستناداً إلى بيانات قناة السويس المؤكدة، فإن كل شهر من التطبيع الكامل قد يعيد نحو نصف مليار دولار مقارنةً بوتيرة أزمة 2024. والاستقرار المستدام، لا الإعلان وحده، هو ما سيحدّد حجم ما يعود فعلاً من تلك الأموال.
المصادر: هيئة قناة السويس، البنك المركزي المصري، الرئاسة المصرية، بلومبرغ، وبوابة الأهرام.